Kamu İç Kontrol Yönetmeliği: Kimler, Neleri Yapmakla Yükümlü?
Hazine ve Maliye Bakanlığınca hazırlanan Kamu İç Kontrol Yönetmeliği ile kamu idarelerinde iç kontrol sistemine ilişkin yeni dönem başladı. Yönetmelikle üst yönetici, harcama yetkilisi ve malî hizmetler birim yöneticisi için güvence beyanı düzenlenirken, risk yönetimi, eylem planları ve iç kontrol sisteminin yıllık değerlendirilmesine ilişkin yeni yükümlülükler getirildi.
İç Kontrol Nedir?
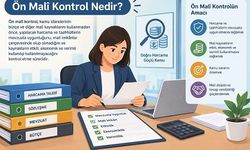
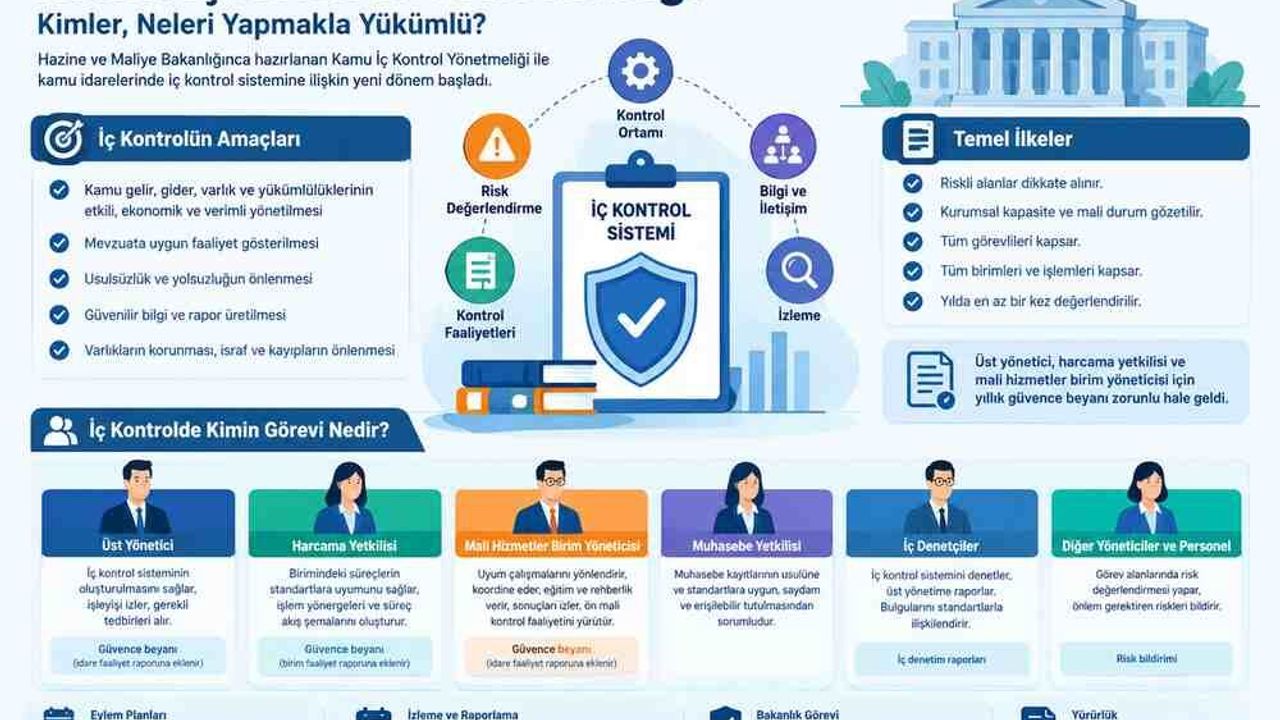
Kamu İç Kontrol Yönetmeliğine göre iç kontrol; idarenin amaçlarına, belirlenmiş politikalara ve mevzuata uygun olarak faaliyetlerin etkili, ekonomik ve verimli yürütülmesini, varlık ve kaynakların korunmasını, muhasebe kayıtlarının doğru ve tam tutulmasını, malî bilgi ve yönetim bilgisinin zamanında ve güvenilir şekilde üretilmesini sağlamak amacıyla idare tarafından oluşturulan organizasyon, yöntem ve süreçler ile iç denetimi kapsayan malî ve diğer kontroller bütünüdür.
Yönetmelik, 5018 sayılı Kamu Malî Yönetimi ve Kontrol Kanununun 55, 56 ve 57 nci maddeleri ile 1 sayılı Cumhurbaşkanlığı Kararnamesinin 220/A maddesine dayanılarak hazırlanmıştır. Düzenleme, 5018 sayılı Kanuna ekli (III) sayılı cetvelde yer alan düzenleyici ve denetleyici kurumlar hariç olmak üzere genel yönetim kapsamındaki kamu idarelerinde uygulanmaktadır.
İç Kontrolün Amaçları
Yönetmelikte iç kontrolün temel amaçları; kamu gelir, gider, varlık ve yükümlülüklerinin etkili, ekonomik ve verimli yönetilmesi, idarelerin mevzuata uygun faaliyet göstermesi, malî karar ve işlemlerde usulsüzlük ve yolsuzluğun önlenmesi, karar oluşturma ve izleme süreçlerinde zamanında ve güvenilir bilgi ve raporların üretilmesi ile varlıkların kötüye kullanılmasının, israfın ve kayıpların önlenmesi olarak belirlenmiştir.
İç kontrol faaliyetleri yönetim sorumluluğu çerçevesinde yürütülmektedir. Düzenleme ve uygulamalarda öncelikle riskli alanların dikkate alınması, sistemin kurulmasında ise idarenin kurumsal kapasitesi, hizmetlerinin niteliği ve malî durumunun gözetilmesi öngörülmektedir.
Sistem, idarenin bütün birimlerindeki malî ve malî olmayan faaliyet, süreç ve işlemleri kapsamakta ve yılda en az bir kez değerlendirilerek gerekli tedbirlerin belirlenmesini gerektirmektedir.
İç Kontrolün Beş Bileşeni
Yönetmelik kapsamında iç kontrol sistemi beş temel bileşenden oluşmaktadır:
-
Kontrol ortamı,
-
Risk değerlendirme,
-
Kontrol faaliyetleri,
-
Bilgi ve iletişim,
-
İzleme.
Risk değerlendirmesinde kurumsal, operasyonel, suistimal ve teknolojiye ilişkin risklerin belirlenmesi; bu risklerin analiz edilmesi, etki ve olasılıklarının ölçülmesi, önceliklendirilmesi, raporlanması ve izlenmesi öngörülmektedir.
Kamu İç Kontrol Standartlarına Uyum Zorunluluğu
Kamu İç Kontrol Standartlarının amacı, tüm idarelerde tutarlı ve kapsamlı bir iç kontrol sisteminin kurulması, uygulanması, izlenmesi, değerlendirilmesi ve geliştirilmesidir.
İdareler, malî ve malî olmayan tüm işlemlerinde bu standartlara uymakla yükümlüdür. Bir standarda uyum bakımından asgari olarak ilgili standardın genel şartlarının yerine getirilmesi esas alınmaktadır. Üst yöneticiler ise uyum çalışmalarını belirleyerek gerekli eylem planlarının oluşturulmasını sağlamaktadır.
Üst Yönetici, Harcama Yetkilisi ve Malî Hizmetler Birim Yöneticisinin Sorumlulukları
Yönetmelik, iç kontrol sisteminde görev ve sorumlulukları farklı aktörler arasında dağıtmaktadır.
İç Kontrolde Kimin Görevi Nedir?
|
Görevli |
Temel görev ve sorumluluk |
Beyan / rapor |
|
Üst yönetici |
İç kontrol sisteminin oluşturulmasını sağlar, işleyişi izler, gerekli tedbirleri alır |
Ek-1 Üst Yöneticinin İç Kontrol Güvence Beyanı (idare faaliyet raporuna eklenir) |
|
Harcama yetkilisi |
Birimindeki düzenleme, faaliyet, süreç ve işlemlerin standartlara uyumunu sağlar; işlem yönergeleri ve süreç akış şemalarının oluşturulmasını sağlar |
Ek-2 Harcama Yetkilisinin İç Kontrol Güvence Beyanı (birim faaliyet raporuna eklenir) |
|
Malî hizmetler birim yöneticisi |
Uyum çalışmalarını yönlendirir, koordine eder, eğitim ve rehberlik verir, sonuçları izler, üst yöneticiye raporlar; ön malî kontrol faaliyetini yürütür |
Ek-3 Malî Hizmetler Birim Yöneticisinin Beyanı (idare faaliyet raporuna eklenir) |
|
Muhasebe yetkilisi |
Muhasebe kayıtlarının usulüne ve standartlara uygun, saydam ve erişilebilir tutulmasından sorumludur |
– |
|
İç denetçiler |
İç kontrol sistemini denetler ve üst yöneticiye raporlar; bulgularını iç kontrolün gerekleri ve standartlarla ilişkilendirir |
İç denetim raporları |
|
Diğer yöneticiler ve personel |
Görev alanlarında risk değerlendirmesi yapar; önlem gerektiren riskleri yılda en az bir kez üst yöneticiye bildirir, acil riskleri derhal bildirir |
Risk bildirimi |
|
İç Kontrol İzleme ve Yönlendirme Kurulu |
Sistemi ve uyum çalışmalarını izler, yönlendirir, raporlar; yılda en az iki kez toplanır, sekretarya malî hizmetler biriminde |
Üst yöneticiye raporlama |
Üst yönetici, iç kontrol sisteminin oluşturulmasını sağlamak, sistemin işleyişini izlemek ve gerekli tedbirleri almakla sorumludur. Ayrıca yıllık İç Kontrol Güvence Beyanını düzenler ve bu beyan idare faaliyet raporuna eklenir.
Harcama yetkilisi, kendi birimindeki düzenleme, faaliyet, süreç ve işlemlerin standartlara uyumunu sağlamakla; işlem yönergeleri ve süreç akış şemalarının oluşturulmasını temin etmekle görevlidir. Harcama yetkilisinin güvence beyanı birim faaliyet raporuna eklenir.
Malî hizmetler birim yöneticisi ise uyum çalışmalarını yönlendirir ve koordine eder, eğitim ve rehberlik hizmeti verir, sonuçları izleyerek üst yöneticiye raporlar ve ön malî kontrol faaliyetini yürütür. Malî hizmetler birim yöneticisinin beyanı idare faaliyet raporuna eklenir.
Muhasebe yetkilisi, muhasebe kayıtlarının usulüne ve standartlara uygun, saydam ve erişilebilir şekilde tutulmasından sorumludur.
İç denetçiler, iç kontrol sistemini denetler ve üst yöneticiye raporlar; tespitlerini iç kontrolün gerekleri ve standartlarla ilişkilendirir.
Diğer yönetici ve personel ise görev alanlarındaki riskleri değerlendirmek, önlem gerektiren riskleri yılda en az bir kez üst yöneticiye bildirmek ve acil riskleri gecikmeksizin bildirmekle yükümlüdür.
İç Kontrol İzleme ve Yönlendirme Kurulu
Yönetmelikle İç Kontrol İzleme ve Yönlendirme Kuruluna da sistemin izlenmesi ve yönlendirilmesi bakımından görev verilmiştir.
Kurulun sistemi ve uyum çalışmalarını izlemesi, yönlendirmesi ve raporlaması öngörülmekte; kurulun yılda en az iki kez toplanması ve sekretarya hizmetlerinin malî hizmetler birimince yürütülmesi düzenlenmektedir.
Güvence Beyanı İçin Hangi Belgeler Dikkate Alınacak?
Üst yönetici, güvence beyanını imzalarken yalnızca tek bir belgeyi değil, iç kontrol sistemine ilişkin çeşitli bilgi ve değerlendirmeleri dikkate alacaktır.
Bu kapsamda harcama birimlerinin faaliyet raporları ve bunlara eklenen güvence beyanları, iç denetim raporları, malî hizmetler biriminin yıllık iç kontrol sistemi değerlendirme raporu ile malî hizmetler birim yöneticisinin beyanı dikkate alınacaktır.
Yeterli güvencenin sağlanamadığı hususlar ile bu konularda öngörülen tedbirler de güvence beyanına eklenecektir.
Eylem Planları
Yönetmelik kapsamında üç farklı eylem planı öngörülmektedir.
Birim Kamu İç Kontrol Standartlarına Uyum Eylem Planı, harcama yetkilisinin iç kontrol ve risk koordinatörü olarak görevlendireceği yardımcısının veya yardımcısı bulunmaması halinde hiyerarşik olarak en yakın kademedeki görevlinin koordinasyonunda hazırlanır.
Birim Risk Kontrol Eylem Planı, birimin faaliyet ve süreçlerini olumsuz etkileyebilecek risklerin tespiti ve değerlendirilmesi ile bu risklerin etki ve olasılıklarının azaltılmasına yönelik hazırlanır.
İdare Kamu İç Kontrol Standartlarına Uyum Eylem Planı ise malî hizmetler birimince en fazla iki yıllık dönemler itibarıyla hazırlanır. Plan, kapsadığı dönemin ilk yılının Ocak ayının ilk haftası itibarıyla yürürlüğe konulur. Üst yöneticinin onayını izleyen on iş günü içinde Bakanlığa gönderilir. Eylemlerin gerçekleşme sonuçları en az altı ayda bir izlenir.
Bazı birimler ve nüfusu 50.000'i geçmeyen belediyeler bakımından eylem planı hazırlama yükümlülüğüne istisna getirilmiştir. Bununla birlikte bu idare ve birimler standartlara uyum sorumluluğunu devam ettirmektedir.
İç Kontrol Sistemi Bakanlık Tarafından da İzlenecek
Harcama yetkilisi, kendi birimindeki iç kontrol bileşenleri ve standartlara uyum düzeyini sürekli değerlendirmelerle izleyerek sonuçları malî hizmetler birimine bildirecektir.
Malî hizmetler birimi ise iç kontrol sistemi değerlendirme raporunu hazırlayarak güvence beyanlarına kanıt oluşturmak üzere üst yöneticiye sunacaktır.
Üst yönetici tarafından onaylanan iç kontrol sistemi değerlendirme raporu ile idare eylem planı gerçekleşme sonuçları, merkezi yönetim kapsamındaki ilgili idarelerce izleyen yılın en geç 15 Mart tarihine kadar, mahallî idarelerce ise izleyen yılın en geç 15 Mayıs tarihine kadar Hazine ve Maliye Bakanlığına gönderilecektir.
Hazine ve Maliye Bakanlığı da idarelerin uyum düzeyini düzenli izleme ile belirli bir plan çerçevesinde yerinde izleme ve değerlendirme yoluyla takip edecektir. İdareler, bu kapsamda Bakanlıkça istenen bilgi ve belgeleri sağlamakla yükümlüdür.
Hazine ve Maliye Bakanlığının Merkezi Uyumlaştırma Görevi
Yönetmelik kapsamında Kamu İç Kontrol Standartlarını belirlemek, uyumu izlemek, ön malî kontrole ilişkin standart ve yöntemleri belirlemek, harcama yetkilisinin belirlenmesine ilişkin tereddütleri gidermek, idareler arasında koordinasyonu sağlamak ve rehberlik ile eğitim hizmetleri vermek Hazine ve Maliye Bakanlığının merkezi uyumlaştırma görevleri arasında yer almaktadır.
Eski Usul ve Esaslar Yürürlükten Kaldırıldı
Kamu İç Kontrol Yönetmeliği ile 31 Aralık 2005 tarihli ve 26040 üçüncü mükerrer sayılı Resmî Gazete'de yayımlanan İç Kontrol ve Ön Malî Kontrole İlişkin Usul ve Esaslar yürürlükten kaldırılmıştır.
Eski düzenlemenin iç kontrole ilişkin hükümlerine yapılmış atıflar Kamu İç Kontrol Yönetmeliğine, ön malî kontrole ilişkin hükümlerine yapılmış atıflar ise Kamu Ön Malî Kontrol Yönetmeliğine yapılmış sayılmaktadır.
Birim Eylem Planlarında Geçiş Süreci
Yönetmeliğin geçiş hükmü uyarınca birim eylem planlarının, Yönetmeliğin yayımını takip eden yılın başından itibaren kademeli olarak hazırlanması öngörülmüştür.
Bu kapsamda her yıl idarece belirlenecek en az üç harcama biriminde olmak üzere birim eylem planlarının en geç 1 Ocak 2028 tarihine kadar idarenin tüm birimlerinde hazırlanarak yürürlüğe konulması gerekmektedir.
Kademeli geçiş takvimi malî hizmetler birimince hazırlanacak ve üst yöneticinin onayıyla yürürlüğe girecektir. Risk kontrol eylem planlarının hazırlanması çalışmalarına ise en geç 1 Ocak 2026 itibarıyla başlanması öngörülmüştür.
Düzenlemenin Temel Bilgileri
Düzenleme: Kamu İç Kontrol Yönetmeliği
Yayımlayan: Hazine ve Maliye Bakanlığı
Resmî Gazete: 5 Mart 2025 – Sayı: 32832
Dayanak: 5018 sayılı Kanun m. 55, 56 ve 57; 1 sayılı Cumhurbaşkanlığı Kararnamesi m. 220/A
Yürürlük: Yayımı tarihinde
Kapsam: Genel yönetim kapsamındaki kamu idareleri
Yürürlükten kaldırılan düzenleme: İç Kontrol ve Ön Malî Kontrole İlişkin Usul ve Esaslar
Birim eylem planları için nihai tarih: 1 Ocak 2028
Değerlendirme raporunun Bakanlığa gönderilmesi: Merkezi yönetim ve sosyal güvenlik idareleri için izleyen yılın 15 Mart'ı; mahallî idareler için izleyen yılın 15 Mayıs'ı.