Ön Malî Kontrol Nedir?
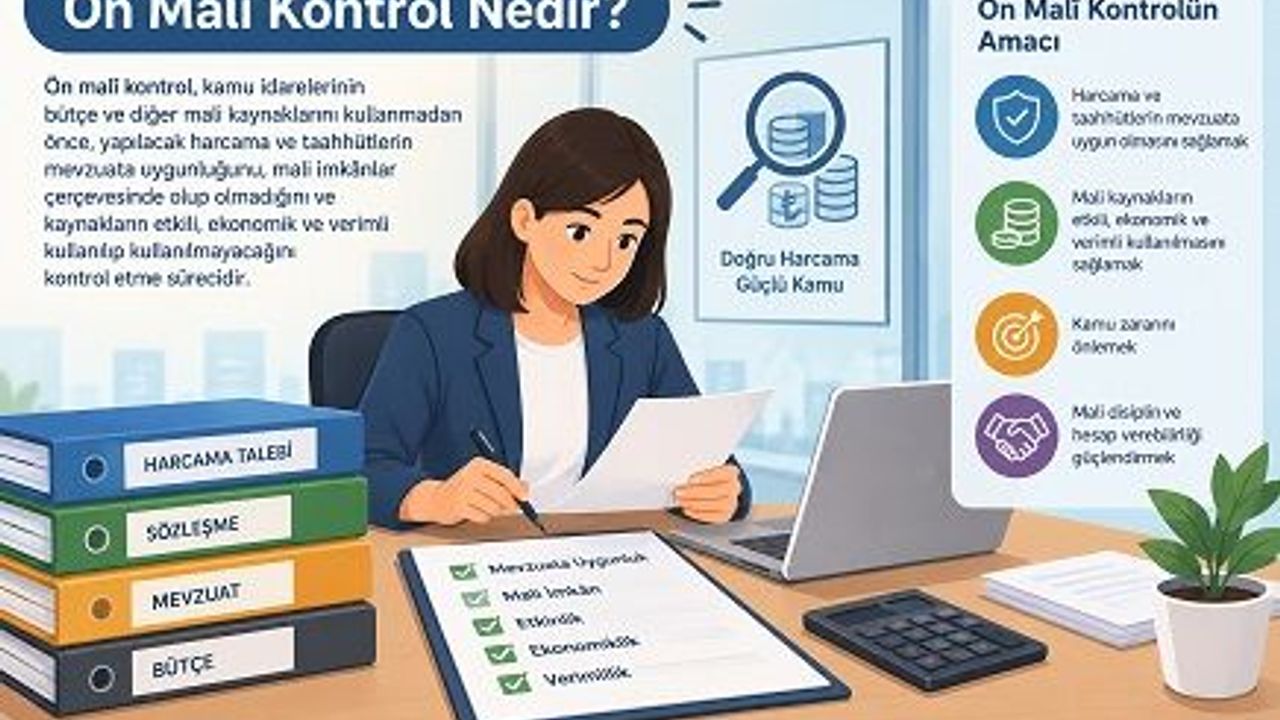
Ön malî kontrol, idarelerin gelir, gider, varlık ve yükümlülüklerine ilişkin malî karar ve işlemlerinin; idarenin bütçesi, bütçe tertibi, kullanılabilir ödenek tutarı, ayrıntılı harcama programı ve ayrıntılı finansman programı, merkezi yönetim bütçe kanunu ve diğer malî mevzuat hükümlerine uygunluğu ile kaynakların etkili, ekonomik ve verimli kullanılması yönlerinden yapılan kontroldür.
Kontrole ilişkin ilke, yöntem ve süreçler, 5018 sayılı Kamu Malî Yönetimi ve Kontrol Kanununun 55 inci ve 58 inci maddeleri ile 1 sayılı Cumhurbaşkanlığı Teşkilatı Hakkında Cumhurbaşkanlığı Kararnamesinin 220/A maddesine dayanılarak hazırlanan Yönetmelikle belirlenmiştir. Yönetmelik, 5018 sayılı Kanuna ekli (III) sayılı cetvelde yer alan düzenleyici ve denetleyici kurumlar hariç olmak üzere genel yönetim kapsamındaki kamu idarelerinde uygulanır.
Ön Malî Kontrolün Niteliği
- Ön malî kontrol sonucunda uygun görüş verilip verilmemesi danışma ve önleyici niteliktedir. Görüş, harcama yetkilisinin işlemi uygulamasında bağlayıcı değildir.
- Malî hizmetler birimince uygun görüş verilmeyen bir işlemin uygulanmasına karar verilirse harcama yetkilisi gerekçeli bir yazı gönderir. Bu yazı ödeme emri belgesine veya işlem dosyasına eklenir.
- Ön malî kontrole tabi tutulmuş olmak ve uygun görüş verilmiş bulunmak, harcama yetkilileri ile gerçekleştirme görevlilerinin sorumluluğunu ortadan kaldırmaz.
Ön Malî Kontrol Kimler Tarafından Yerine Getirilir?
Ön malî kontrol görevi, idarelerin yönetim sorumluluğu çerçevesinde harcama birimleri ve malî hizmetler birimi tarafından yerine getirilir. Kontrol, harcama birimlerinde işlemlerin gerçekleştirilmesi aşamasında yapılan kontroller ile malî hizmetler birimi tarafından yapılan kontrollerden oluşur.
Harcama Birimi Tarafından Yapılan Ön Malî Kontrol
Harcama birimi; idare bütçesinde ödenek tahsis edilen ve harcama yetkisi bulunan birim ile ödenek gönderme belgesi ile ödenek gönderilen birimlerdir. Harcama birimlerinin en üst yöneticisi harcama yetkilisidir.
Harcama birimlerinde süreç kontrolü yapılır. Her işlem, daha önceki işlemlerin kontrolünü içerecek şekilde tasarlanır ve uygulanır. Malî işlemlerin yürütülmesinde görev alanlar, yapacakları işlemden önceki işlemleri de kontrol eder. Bu amaçla ön malî kontrol listelerini de içeren işlem yönergeleri ve süreç akış şemaları hazırlanır ve harcama yetkilisi tarafından yürürlüğe konulur. Malî karar ve işlemlerin kamu iç kontrol bileşenlerine ve standartlarına uyumu, Bakanlık düzenlemeleri doğrultusunda sağlanır.
Harcama yetkilisi, harcama talimatlarının bütçe ilke ve esaslarına, Kanuna ve diğer mevzuata uygun olmasından, ödeneklerin etkili, ekonomik ve verimli kullanılmasından sorumludur.
Gerçekleştirme görevlisi, harcama talimatı üzerine işin yaptırılması, mal veya hizmetin alınması, teslim almaya ilişkin işlemlerin yapılması, belgelendirilmesi ve ödeme için gerekli belgelerin hazırlanması görevlerini yürütür. Düzenlediği belgelerin doğruluğundan, mevzuata uygunluğundan ve kaynakların etkili, ekonomik ve verimli kullanılmasından sorumludur.
Ödeme emri belgesi düzenlemekle görevli gerçekleştirme görevlisi, harcama yetkilileri tarafından yardımcıları veya hiyerarşik olarak kendisine en yakın üst kademe yöneticileri arasından bir veya daha fazla sayıda görevlendirilir. Harcama birimlerinde ödeme emri belgesi ve eki belgeler üzerindeki ön malî kontrol bu görevli tarafından yapılır. Kontrol sonucunda ödeme emri belgesi üzerine "Kontrol edilmiş ve uygun görülmüştür" şerhi düşülür ve yapılan kontrolleri gösteren ön malî kontrol listesi belgeye eklenir.
3152 sayılı Kanunun 28/A maddesinin birinci fıkrası ile 5302 sayılı İl Özel İdaresi Kanununun 6 ncı maddesinin üçüncü fıkrası kapsamında kaynak transferi suretiyle gerçekleştirilecek işlerde, harcama yetkilisinin teklifi üzerine valilik tarafından, kaynak transferini yapan idarenin ildeki il müdürü, il müdür yardımcısı veya eşdeğer yetkilisi, ödeme emri belgesini düzenleyen gerçekleştirme görevlisi olarak belirlenebilir.
Malî Hizmetler Birimi Tarafından Yapılan Ön Malî Kontrol
Malî hizmetler birimi; strateji geliştirme başkanlıkları ve daire başkanlıkları ile strateji geliştirme ve malî hizmetlere ilişkin hizmetlerin yerine getirildiği müdürlükleri, mahalli idarelerde ilgili mevzuat çerçevesinde kurulan birimleri, bu birimlerin kurulmadığı idarelerde ise malî hizmetleri yürüten birimi ifade eder.
Malî hizmetler birimince yapılacak ön malî kontrol, Yönetmelikte belirtilen kontroller ile idarelerce yapılacak düzenlemeler çerçevesinde bu birim tarafından yapılması öngörülen kontrollerden oluşur. Kontrolleri gösteren ön malî kontrol listeleri malî hizmetler birimince hazırlanır ve üst yönetici onayıyla yürürlüğe konulur. Uygulama sonuçları idare tarafından belirlenecek periyotlarda takip edilir ve üst yöneticiye raporlanır.
Kontrole tabi işlemler ve eki belgeler, harcama yetkilisince imzalanmadan önce malî hizmetler birimine gönderilir. Yapılan kontrol sonucunda görüş yazısı düzenlenir ve ön malî kontrol listesi ile birlikte ilgili harcama birimine gönderilir. Görüş yazısında işlemin uygun görülüp görülmediği açıkça belirtilir ve yazı, işlem dosyasına ve ödeme emri belgesine eklenir.
İşlemin uygun görülmemesi halinde nedenleri açıkça belirtilen görüş yazısı, kontrole tabi belgeler eklenerek ilgili birime gönderilir. Mevzuata uygun olarak giderilebilecek eksiklikler bulunan işlemlerde ise eksiklikler ve nasıl düzeltilebileceği belirtilerek, düzeltilmesi kaydıyla işlemin uygun görüldüğü yönünde yazılı görüş düzenlenebilir.
Kontrol Yetkisi ve Sorumluluk
- Malî hizmetler biriminde ön malî kontrol yetkisi birim yöneticisine aittir ve görüş yazısını bu yönetici imzalar.
- Yönetici, sınırlarını açıkça belirtmek şartıyla yetkisini yazılı olarak yardımcısına veya ön malî kontrol görevini yürüten alt birim yöneticisine devredebilir.
- Mal ve hizmet alımlarında 20 milyon TL, yapım işlerinde 60 milyon TL üzerindeki taahhüt evrakı ve sözleşme tasarılarına ilişkin yetki devredilemez.
- Birim yöneticisinin aynı zamanda harcama yetkilisi olması halinde kontrol görevi, ön malî kontrol görevini yürüten alt birim yöneticisi tarafından yürütülür.
- Kontrolü gerçekleştirenler, verdikleri görüşlerden dolayı yalnızca idari olarak sorumludur. Bu sorumluluk, ön malî kontrol listelerinde yer alan hususlarla sınırlıdır.
Malî Hizmetler Biriminin Ön Malî Kontrolüne Tabi İşlemler
Özet Tablo
| İşlem | Eşik / kapsam | En geç kontrol süresi |
|---|---|---|
| Taahhüt evrakı ve sözleşme tasarıları | Mal/hizmet alımı: 10 milyon TL üzeri; yapım işi: 30 milyon TL üzeri | 10 iş günü |
| Yapım işlerinde hakediş ödemeleri | 60 milyon TL üzeri | 10 iş günü |
| Gelir getirici işlemler | Sözleşme tasarısı 10 milyon TL üzeri | 7 iş günü |
| Yurt dışı geçici görev harcırahı | Ödeme emri belgeleri ve ekleri | 10 iş günü |
| Ödenek gönderme belgeleri | Bütçe ödeneklerinin dağıtımı | 3 iş günü |
| Ödenek aktarma işlemleri | Bütçe içi aktarmalar | 2 iş günü |
| Kadro ve pozisyon dağılım cetvelleri | İhdas ve değişiklikler dâhil | 5 iş günü |
| Seyahat kartı listeleri | Personel listesi | 3 iş günü |
| Seyyar görev tazminatı cetvelleri | Dağılım listeleri | 3 iş günü |
| Geçici işçi pozisyonları | Aylar ve birimler itibarıyla dağılım | 5 iş günü |
| Sözleşmeli personel sayı ve sözleşmeleri | Pozisyon cetveli ve tip sözleşmeye uygunluk | 5 iş günü |
| Yurt dışı kira katkısı | İşlem dosyası | 3 iş günü |
| Yan ödeme cetvelleri | Kontrol süresinin bitiminden en az 10 iş günü önce gönderilir | İlgili mevzuattaki süre |
Sürelerin başlangıcında, malî hizmetler biriminin evrak giriş kayıt tarihini izleyen iş günü esas alınır. Malî hizmetler biriminin talebi ve üst yöneticinin onayı üzerine süreler bir katına kadar artırılabilir.
1- Taahhüt Evrakı ve Sözleşme Tasarıları
İdarelerin, ihale kanunlarına tabi olsun veya olmasın, harcamayı gerektirecek taahhüt evrakı ve sözleşme tasarılarından tutarı mal ve hizmet alımları için on milyon Türk Lirasını, yapım işleri için otuz milyon Türk Lirasını aşanlar ön malî kontrole tabidir.
Bu tutarlar iki kat olarak uygulanır: Çevre, Şehircilik ve İklim Değişikliği Bakanlığı, Ulaştırma ve Altyapı Bakanlığı, Karayolları Genel Müdürlüğü ve Devlet Su İşleri Genel Müdürlüğünün yapım işleri ile 3152 sayılı Kanunun 28/A maddesinin birinci fıkrası kapsamında illerin yatırım izleme ve koordinasyon başkanlıkları ve 5302 sayılı Kanunun 6 ncı maddesinin üçüncü fıkrası kapsamında il özel idareleri tarafından gerçekleştirilecek yapım işleri. İdareler, belirlenen tutarlar içinde kalmak ve üst yöneticiden onay almak kaydıyla merkez ve taşra teşkilatı ile birimler bazında risk analizleri çerçevesinde farklı tutarlar belirleyebilir.
Kontrole tabi olmayanlar: 3833 sayılı Kanunun 1 inci maddesi kapsamında olup Cumhurbaşkanınca onaylanan yıllık programlarda yer verilen projelere ilişkin işler; uluslararası anlaşmalar ve Cumhurbaşkanı kararı gereğince yurt dışına gönderilen Türk Silahlı Kuvvetleri, Jandarma Genel Komutanlığı ve Sahil Güvenlik Komutanlığı Birliklerinin ihtiyacı için mahallinden temin edilen mal ve hizmetlere ait taahhüt evrakı ve sözleşme tasarıları; 2942 sayılı Kamulaştırma Kanunu kapsamındaki harcamalara ilişkin taahhüt evrakı. Bunlar tutarı ne olursa olsun kontrole tabi değildir.
Onay belgesi, harcama yetkilisince imzalanmadan önce dayanak belgelerle birlikte malî hizmetler birimine gönderilir. Birim, kontrolü en geç on iş günü içinde sonuçlandırır ve görüş yazısını işlem dosyası ile birlikte harcama birimine gönderir.
2- Ödenek Gönderme Belgeleri
Bütçe ödeneklerinin dağıtımı ödenek gönderme belgesiyle yapılır. Harcama yetkilisi tarafından imzalanan belge, yılı merkezi yönetim bütçe kanununa veya bütçesine, bütçe tertibine, ayrıntılı harcama veya finansman programlarına ve bütçe ödeneklerinin dağıtım ve kullanımına ilişkin usul ve esaslara uygunluk yönünden kontrol edilmek üzere malî hizmetler birimine gönderilir ve en geç üç iş günü içinde sonuçlandırılır. Uygun görülmeyen belgeler gerekçeli görüş yazısıyla harcama yetkilisine gönderilir.
Belgelerin, ön malî kontrol görevini yürüten alt birim dışındaki alt birimler tarafından elektronik ortamda onaylanması halinde ön malî kontrol yapılmış ve uygun görüş verilmiş sayılır.
3- Ödenek Aktarma İşlemleri
Merkezi yönetim kapsamındaki idarelerin 5018 sayılı Kanun ve merkezi yönetim bütçe kanunu uyarınca bütçeleri içinde yapacakları aktarmalar ile diğer idarelerin ilgili düzenlemeler çerçevesinde yapacakları aktarmalar, harcama birimlerinin talebi üzerine malî hizmetler biriminin ön malî kontrolüne tabi tutulur ve en geç iki iş günü içinde sonuçlandırılır. Mevzuata aykırı talepler gerekçeli görüş yazısıyla harcama yetkilisine gönderilir. Aktarmaların ön malî kontrol görevini yürüten alt birim dışındaki alt birimler tarafından elektronik ortamda hazırlanıp onaylanması halinde de ön malî kontrol yapılmış ve uygun görüş verilmiş sayılır.
4- Kadro ve Pozisyon Dağılım Cetvelleri
2 sayılı Genel Kadro ve Usulü Hakkında Cumhurbaşkanlığı Kararnamesine tabi idarelere ait kadro ve pozisyon dağılım cetvelleri kontrole tabidir. Cetveller en geç beş iş günü içinde kontrol edilir; ilgililerine yapılacak ödemeler bu onaylı cetvellere göre yapılır. Cetvellerdeki değişiklikler de aynı şekilde kontrol edilir. 2 sayılı Kararnameye tabi olmayan idarelerde de kadro ve pozisyon ihdas ve değişiklikleri aynı süre içinde kontrol edilir.
Türk Silahlı Kuvvetleri, Jandarma Genel Komutanlığı, Sahil Güvenlik Komutanlığı ile Jandarma ve Sahil Güvenlik Akademisinin 2 sayılı Kararnameye ekli (I), (IV) ve (V) sayılı cetvellerde düzenlenenler haricindeki personeli ile Jandarma Hizmetleri Sınıfı ve Sahil Güvenlik Hizmetleri Sınıfında yer alan personelinin kadro ve pozisyonları ile millî güvenlik sebebiyle gizli kalması gereken kadro ve pozisyonlar hakkında bu hükümler uygulanmaz.
5- Seyahat Kartı Listeleri
6245 sayılı Harcırah Kanununun 48 inci maddesi uyarınca İçişleri Bakanlığı, Hazine ve Maliye Bakanlığı ile Ulaştırma ve Altyapı Bakanlığı tarafından müştereken belirlenen esaslar çerçevesinde, seyahat kartı verilecek personel listesi malî hizmetler birimi tarafından kontrol edilir. Talepler, belirtilen esaslar ile Bakanlık düzenlemelerine uygunluk ve bütçe ödeneğinin yeterliliği yönünden en geç üç iş günü içinde incelenir. Uygun görülmeyenler gerekçeli görüş yazısıyla ilgili birime gönderilir.
6- Seyyar Görev Tazminatı Cetvelleri
İdarelerin teşkilat yapıları ve ihtiyaçlarına göre her birim, bölge, il ve ilçe için ayrı ayrı hazırlanan seyyar görev dağılım listeleri; 6245 sayılı Kanun ve bu Kanuna dayanılarak yapılan düzenlemelere, yılı bütçesine bu amaçla konulan ödeneklere ve Bakanlık tarafından vize edilen cetvellere uygunluk açısından en geç üç iş günü içinde kontrol edilir. Uygun görülmeyen talepler gerekçeli görüş yazısıyla ilgili birime gönderilir.
7- Geçici İşçi Pozisyonları
5620 sayılı Kanun kapsamındaki idarelerde çalıştırılacak geçici işçi pozisyon (adam/ay) sayılarının aylar ve birimler itibarıyla dağılımı, ilgili mevzuatında belirlenen idarelerce vizesini müteakip kontrole tabidir. Kontrol en geç beş iş günü içinde yapılır. Uygun görülmeyen cetveller gerekçeli görüş yazısıyla ilgili birime gönderilir.
8- Yan Ödeme Cetvelleri
657 sayılı Devlet Memurları Kanunu ile bu Kanunun ek geçici 9 uncu maddesi kapsamına giren idarelerde istihdam edilen Devlet memurlarından zam ve tazminat ödemesi yapılacak personelin kadro veya görev unvanları, sınıfları, dereceleri, sayıları ve hizmet yerleri ile ödenecek zam ve tazminat miktarlarını gösteren cetvel ve bunların birimler itibarıyla dağılımını gösteren listeler malî hizmetler birimi tarafından kontrol edilir. Listeler, ilgili mevzuatında belirlenen kontrol süresinin bitiminden en az on iş günü önce malî hizmetler birimine gönderilir. Uygun görülmeyen cetvellerle ilgili gerekçeli görüş yazısı ilgili birime gönderilir.
9- Sözleşmeli Personel Sayı ve Sözleşmeleri
İlgili mevzuatı uyarınca her bir idare bazında ihdas edilen ve alım izni verilen pozisyon cetvellerine ve vize edilen tip sözleşmeye uygun olarak çalıştırılacak personelle yapılacak sözleşmeler kontrole tabidir. Sözleşmeler; pozisyon cetvellerine ve tip sözleşmeye, ilgili kanunlarına, diğer mevzuatına ve bütçelerinde öngörülen düzenlemelere uygunluk yönünden incelenir ve en geç beş iş günü içinde sonuçlandırılır. Uygun görülmeyenler gerekçeli görüş yazısıyla ilgili birime gönderilir.
10- Yurt Dışı Kira Katkısı
657 sayılı Kanun ile 926 sayılı Türk Silahlı Kuvvetleri Personel Kanununa tabi olup yurt dışı kadrolara sürekli görevle atanan personele yapılacak yurt dışı kira katkısı ödemelerine ilişkin işlem dosyası, malî hizmetler birimine gönderilir. Talepler yılı merkezi yönetim bütçe kanunu uyarınca Bakanlıkça belirlenen usul ve esaslara uygunluk yönünden incelenir ve uygun bulunanlar hakkında en geç üç iş günü içinde uygun görüş verilir. Uygun görülmeyenler gerekçeli görüş yazısıyla ilgili birime gönderilir.
11- Gelir Getirici İşlemler
2886 sayılı Devlet İhale Kanunu kapsamındaki satım, kiraya verme, trampa ve mülkiyetin gayri ayni hak tesisine ilişkin işlemlerden, Hazinenin özel mülkiyetindeki taşınmazlar ve Devletin hüküm ve tasarrufu altındaki yerlere ait olanlar hariç olmak üzere sözleşme tasarısı tutarı on milyon Türk Lirasını aşanlar ön malî kontrole tabidir.
Onay belgesine dayanak belgeler onaydan önce malî hizmetler birimine gönderilir; görüş talepleri en geç yedi iş günü içinde sonuçlandırılır. İhale işlem dosyası ise ihale komisyonu kararının alınmasını müteakip birime gönderilir ve 2886 sayılı Kanun çerçevesinde en geç yedi iş günü içinde kontrol edilerek görüş yazısıyla birlikte harcama birimine iletilir.
12- Yurt Dışı Geçici Görev Harcırahı Ödemeleri
6245 sayılı Kanun uyarınca yurt dışı geçici görevlendirmelerle ilgili ödeme emri belgeleri ve ekleri, harcama yetkilisince imzalanmadan önce malî hizmetler birimine gönderilir. Belgeler, 6245 sayılı Kanunun 34 üncü maddesi uyarınca çıkarılan Kuzey Kıbrıs Türk Cumhuriyeti'ne Yapılacak Yolculuklarda Verilecek Gündeliklere Dair Karar ile Yurtdışı Gündeliklerine Dair Karar hükümleri çerçevesinde en geç on iş günü içinde kontrol edilir. Uygun görülmeyenler gerekçeli görüş yazısıyla harcama birimine gönderilir.
13- Yapım İşlerinde Hakediş Ödemeleri
4734 sayılı Kamu İhale Kanunu kapsamında ihalesi gerçekleştirilen (bu Kanunun 2 nci ve 3 üncü maddeleri ile diğer kanunlarla bu Kanundan istisna edilenler dâhil) yapım işi sözleşmelerine ilişkin altmış milyon Türk Lirasını aşan hakediş ödemeleri ön malî kontrole tabidir. Taahhüt evrakı bölümünde sayılan idareler için bu tutar iki kat uygulanır. Ödeme emri belgesi ve ekleri harcama yetkilisince imzalanmadan önce malî hizmetler birimine gönderilir ve en geç on iş günü içinde kontrol edilir. Uygun görülmeyen talepler gerekçeli görüş yazısıyla harcama birimine gönderilir.
14- Mevzuat Taslaklarının Bütçeye Etkisinin Hesaplanması
Gelir azaltıcı veya gider artırıcı ve idareye yükümlülük getirecek mevzuat taslakları için, ilgili mevzuatı gereğince görüş alınması sürecinde, Mevzuat Hazırlama Usul ve Esasları Hakkında Yönetmelik kapsamında hazırlanması zorunlu olan bütçe etki formu malî hizmetler birimince kontrole tabi tutulur. Form; orta vadeli program çerçevesinde idarenin stratejik planı, performans programı ve bütçesi üzerindeki etkileri açısından değerlendirilir.
Ön Malî Kontrole İlişkin Diğer Hususlar
Görevler ayrılığı: Harcama yetkilisi ile muhasebe yetkilisi görevi aynı kişide birleşemez. Malî hizmetler biriminde ön malî kontrol görevini yürütenler; onay belgesi ve ekleri ile şartname ve sözleşme tasarılarının hazırlanması, malî karar ve işlemlerin belgelendirilmesi, mal ve hizmetlerin teslim alınması gibi aşamalarda görevlendirilemez; ihale komisyonu ile muayene ve kabul komisyonunda başkan veya üye olamaz.
Uygun görüş verilmeyen işlemler: Uygun görüş verilmediği halde harcama yetkilileri tarafından gerçekleştirilen işlemlerin kayıtları malî hizmetler birimince tutulur ve aylık dönemler itibarıyla üst yöneticiye bildirilir. Bu kayıtlar iç ve dış denetim sırasında denetçilere de sunulur.
İdarelerce yapılacak ek düzenlemeler: İdareler, Yönetmelikte sayılanların dışındaki malî karar ve işlemlerin de malî hizmetler birimine kontrol ettirilmesine yönelik düzenleme yapabilir. Düzenlemeler üst yöneticinin onayıyla yürürlüğe konulur; riskli alanlar dikkate alınarak tür, tutar ve konu itibarıyla belirlenir ve yılda bir kez değerlendirilir. Üst yöneticinin onayını izleyen on iş günü içinde Bakanlığa bildirilir.
Parasal tutarların güncellenmesi: Yönetmelikteki parasal tutarlar, takip eden yılın başından itibaren uygulanmak üzere her yıl, 213 sayılı Vergi Usul Kanunu uyarınca en son belirlenen yeniden değerleme oranı esas alınarak artırılır ve güncellenen tutarlar Bakanlıkça duyurulur. Yapılan güncellemede virgülden sonraki rakamlar dikkate alınmaz. Tutarlara katma değer vergisi dâhil değildir.
Bakanlığın görev ve yetkisi: Hazine ve Maliye Bakanlığı, ön malî kontrole ilişkin yöntem ve standartlar konusunda koordinasyonu sağlamaya, gerekli düzenlemeleri yapmaya ve uygulamada yol gösterici rehberler çıkarmaya yetkilidir. İdareler, Bakanlık tarafından istenen her türlü bilgiyi sağlamakla yükümlüdür. Uygulamada ortaya çıkabilecek tereddütleri giderme yetkisi de Bakanlığa aittir.
Elektronik ortam: Yönetmelik kapsamındaki iş ve işlemler elektronik ortamda da gerçekleştirilebilir.
Geçiş hükmü: 6 ncı ve 7 nci maddelerde geçen ön malî kontrol listelerinin en geç 1/1/2026 tarihine kadar hazırlanıp yürürlüğe konulması öngörülmüştü. 2026 yılına girdiğimizden dolayı bu düzenlemede yürürlüğe girmiş olup bu kapsamda idarelerin hazırlaması gereken listelerin kullanılması gerekmektedir.