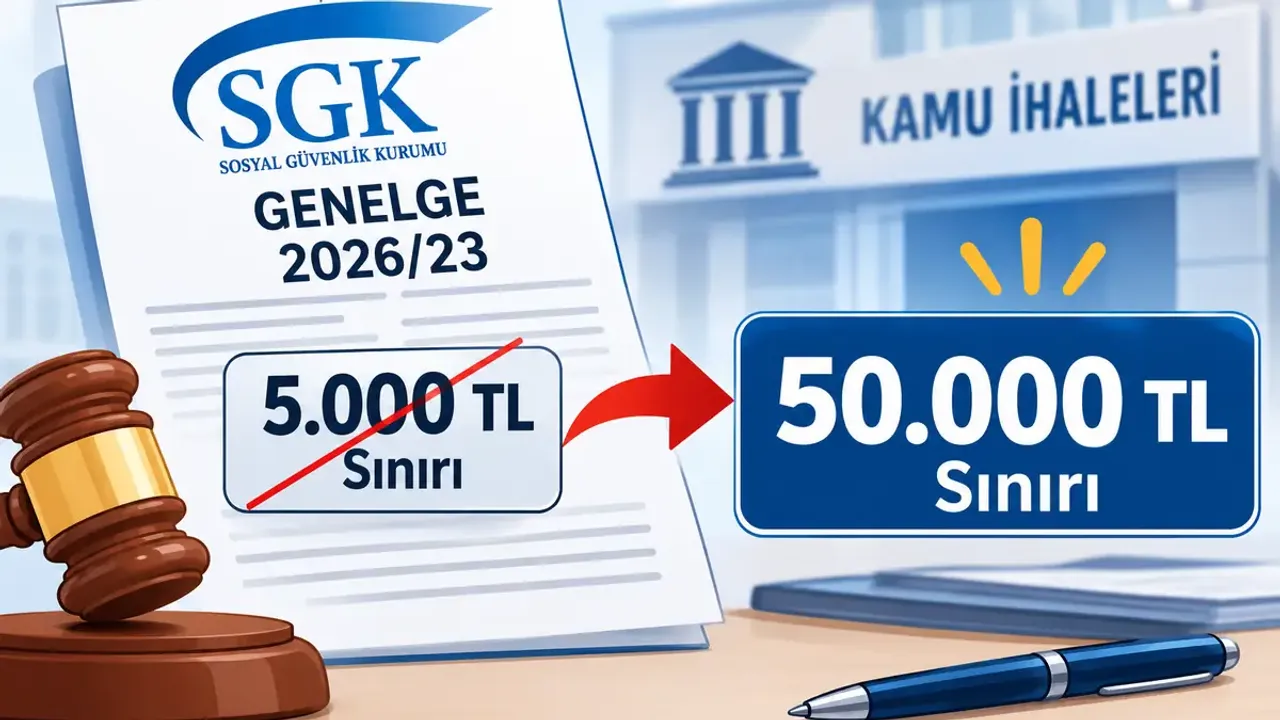
SGK Genelgesi 2026/23 Yayımlandı: Kamu İhalelerinde SGK Borcu Sınırı 50 Bin TL'ye Yükseltildi
Sosyal Güvenlik Kurumu, 2020/5 sayılı Genelge’de değişiklik yapan 2026/23 sayılı Genelge’yi yayımladı. Kamu ihalelerine katılacak isteklilerin SGK prim borçlarının değerlendirilmesinde esas alınan 5.000 TL sınırı, 15 Kasım 2026 tarihinden itibaren ilan edilen ihaleler bakımından 50.000 TL olarak uygulanacak. Ancak bu tarihten önce ilanı veya yazılı duyurusu yapılan ihalelerde eski sınır geçerliliğini koruyacak.
Kamu ihalelerinde SGK borcu sınırı değişti
Sosyal Güvenlik Kurumu tarafından yayımlanan 13.11.2026 tarihli ve E-13986510-206.05.99-154137084 sayılı Genelge ile 02.03.2020 tarihli ve 2020/5 sayılı Genelge’de değişiklik yapıldı.
Değişikliğin temel dayanağını, 16 Ekim 2026 tarihli ve 33402 sayılı Resmî Gazete’de yayımlanan Kamu İhale Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğ oluşturuyor. Söz konusu Tebliğ ile Kamu İhale Genel Tebliği’nin 17.3.2’nci maddesinde yer alan, kesinleşmiş sosyal güvenlik prim borcunun belirlenmesinde esas alınan 5.000 TL tutarı 50.000 TL’ye yükseltildi.
Düzenleme, Tebliğin yayımlandığı tarihten 30 gün sonra yürürlüğe girdi. Bu nedenle yeni tutar, 15 Kasım 2026 tarihinden itibaren uygulanmaya başladı.
Hangi ihalelerde 5 bin, hangilerinde 50 bin TL sınırı uygulanacak?
Yeni düzenlemede dikkat edilmesi gereken husus, borcu yoktur belgesinin talep edildiği tarihten ziyade ihalenin ilan veya yazılı duyuru tarihidir.
Kamu İhale Genel Tebliği’ne eklenen Geçici 24’üncü madde uyarınca, değişikliğin yürürlüğe girdiği tarihten önce ilanı veya yazılı olarak duyurusu yapılmış ihaleler, ilan veya duyurunun yapıldığı tarihte yürürlükte bulunan Tebliğ hükümlerine göre sonuçlandırılacak.
Bu çerçevede;
-
15 Kasım 2026 tarihinden önce ilanı veya yazılı duyurusu yapılan ihalelerde: 5.000 TL sınırı,
-
15 Kasım 2026 tarihi ve sonrasında ilanı veya yazılı duyurusu yapılan ihalelerde: 50.000 TL sınırı
esas alınacak.
Dolayısıyla 15 Kasım 2026 tarihinden önce ilan edilmiş bir ihale için borcu yoktur belgesinin daha sonraki bir tarihte talep edilmesi, eski sınırın uygulanmasını değiştirmeyecek.
Alt işveren borçları da birlikte değerlendirilecek
Genelge ile açıklığa kavuşturulan hususlardan biri, asıl işverenin kendi işyerlerinden kaynaklanan borçları ile alt işverenlerinden kaynaklanan borçlarının birlikte değerlendirilmesi.
Buna göre, tüzel kişiliği haiz bir işverenin kendi işyerlerinden kaynaklanan 40.000 TL tutarında kesinleşmiş borcu bulunması, alt işvereninin de 15.000 TL borcunun olması halinde toplam borç 55.000 TL’ye ulaşacak. Bu tutar 50.000 TL sınırını aştığından işverene borcu yoktur belgesi verilmeyecek.
Aynı şekilde, işverenin kendi işyerlerinden kaynaklanan borcu bulunmasa dahi alt işveren olduğu işyerlerinden kaynaklanan borçlarının 50.000 TL sınırını aşması halinde borcu yoktur belgesi düzenlenmeyecek.
Bu nedenle değerlendirme yalnızca isteklinin kendi işyerlerinden kaynaklanan prim borçlarıyla sınırlı olmayacak; alt işverenlik ilişkisi kapsamında sorumluluğunda bulunan borçlar da dikkate alınacak.
4/a ve 4/c kapsamındaki borçlar ayrı ayrı değerlendirilecek
Hem 5510 sayılı Kanun’un 4/1-a bendi hem de 4/1-c bendi kapsamında sigortalı çalıştıran tüzel kişiliği haiz işverenlerde, bu sigortalılardan kaynaklanan borçlar ayrı ayrı değerlendirilecek.
Buna göre 4/a kapsamındaki sigortalılardan kaynaklanan borçların 50.000 TL’yi aşmaması, 4/c kapsamındaki sigortalılardan kaynaklanan borçların da ayrıca 50.000 TL’yi aşmaması gerekiyor.
Genelgede verilen örnekte, işverenin 4/a kapsamındaki sigortalılardan kaynaklanan 47.000 TL, 4/c kapsamındaki sigortalılardan kaynaklanan 57.000 TL borcu bulunuyor. Borçlar ayrı ayrı değerlendirildiğinde 4/a borcu sınırın altında kalırken 4/c borcu sınırı aştığından borcu yoktur belgesi verilmiyor.
Gerçek kişi işverenlerin 4/b ve GSS borçları birlikte hesaplanacak
Genelgede, 4/a kapsamında sigortalı çalıştıran gerçek kişi işverenlerin kendi 4/b kapsamındaki sigortalılıklarından doğan borçları ile 5510 sayılı Kanun’un 60/1-g bendi kapsamındaki genel sağlık sigortası prim borçlarının birlikte değerlendirileceği belirtildi.
Buna karşılık, gerçek kişinin işveren sıfatından kaynaklanan 4/a borçları ayrı bir değerlendirmeye tabi tutulacak.
Örneğin, gerçek kişi işverenin 4/a kapsamında çalıştırdığı sigortalılardan kaynaklanan 25.000 TL borcu, kendi 4/b sigortalılığından kaynaklanan 45.000 TL borcu bulunması halinde bu iki borç grubu ayrı ayrı değerlendirilecek. Her iki tutar da 50.000 TL sınırını aşmadığından borcu yoktur belgesi verilebilecek.
Ancak 4/b borcu ile GSS borcu birlikte değerlendirilecek. Genelgede verilen başka bir örnekte, 4/b borcu 10.000 TL, GSS borcu 39.100 TL olan gerçek kişinin bu iki borç grubunun toplamı 49.100 TL olduğundan sınır aşılmamış kabul ediliyor.
Şirket ortakları ve üst düzey yöneticilerin sorumluluğu
Genelge, 4/b kapsamında sigortalı olan gerçek kişilerin aynı zamanda şirket ortağı veya üst düzey yöneticisi olmaları durumunda borçların nasıl değerlendirileceğine ilişkin açıklamalara da yer veriyor.
Bu kişiler bakımından kendi 4/b sigortalılıklarından kaynaklanan borçlar ile GSS borçları birlikte değerlendirilecek. Şirketin türüne göre ortaklık veya üst düzey yöneticilik sıfatından kaynaklanan ve kişinin sorumlu olduğu şirket borçları ise ayrı bir borç grubu olarak ele alınacak.
Dolayısıyla şirket ortaklığı veya yöneticiliği nedeniyle sorumluluk doğan borçların 50.000 TL’yi aşmaması tek başına yeterli değil. Kişinin kendi 4/b ve GSS borçlarının birlikte toplamının da 50.000 TL’yi aşmaması gerekiyor.
Genelgede verilen örneklerde, şirket borçlarından dolayı 22.850 TL sorumluluğu bulunan ancak kendi 4/b sigortalılığından 150.000 TL borcu olan kişiye borcu yoktur belgesi verilmeyeceği; buna karşılık şirket borcu ve kendi sigortalılığından kaynaklanan borçları ayrı ayrı sınırın altında kalan kişilere belge verilebileceği açıklanıyor.
Yapılandırması devam eden borçlar nasıl değerlendirilecek?
Genelgede, ilgili kanunlar kapsamında yapılandırılmış ve ödeme yükümlülükleri düzenli olarak yerine getirilen borçların kesinleşmiş sosyal güvenlik prim borcu hesabında dikkate alınmayacağı yönündeki uygulama örneklerle açıklanıyor.
Bu kapsamda, yapılandırma şartları ihlal edilmediği ve taksit ödeme yükümlülükleri düzenli biçimde yerine getirildiği sürece yapılandırmaya konu borçlar, borcu yoktur belgesi düzenlenmesinde esas alınan borç hesabına dahil edilmeyecek.
Bununla birlikte, yapılandırmanın devam etmesi ile vadesi geçmiş taksitlerin bulunması birbirinden farklı durumlar. Genelgede, yapılandırması bozulmamış olan işverenin vadesi geçmiş taksitlerinin geç ödeme zammıyla birlikte hesaplanan tutarının 50.000 TL’yi aşmaması halinde borcu yoktur belgesi verilebileceğine ilişkin örneğe de yer veriliyor.
Hakkında dava açılan her borç hesaplama dışında kalmayacak
Genelgedeki örneklerden bir diğeri, tahsil işlemlerine karşı dava açılmış borçlarla ilgili.
Bir borca karşı dava açılmış olması, söz konusu borcun kendiliğinden kesinleşmiş sosyal güvenlik prim borcu hesabının dışında tutulması sonucunu doğurmuyor. Borcun hesaplama dışında bırakılabilmesi için cebren tahsil veya icra takibini durduracak geçici ya da nihai nitelikte bir yargı kararının bulunması gerekiyor.
Genelgede, ödeme emrine karşı açılan dava sonucunda ihale tarihinden önce icra takibinin durdurulmasına karar verilmiş olması halinde, ilgili borcun kesinleşmiş sosyal güvenlik prim borcu hesabında dikkate alınmayacağı örnekleniyor.
2020/5 sayılı Genelge'de hangi bölümler değiştirildi?
2026/23 sayılı Genelge ile 2020/5 sayılı Genelge’nin “II. 4734 Sayılı Kamu İhale Kanununa Göre Verilecek Borcu Yoktur Belgeleri” başlıklı bölümünde değişiklik yapıldı.
Bu kapsamda;
-
“1- Kapsama Giren Borç Türleri ve Tutarı” bölümündeki 5.000 TL ibareleri 50.000 TL olarak değiştirildi.
-
Aynı bölümde, 15 Kasım 2026 öncesinde ve sonrasında ilan edilen ihalelerde uygulanacak tutarları açıklayan yeni paragraf eklendi.
-
Bu bölümdeki örnekler yeni tutara ve geçiş hükmüne göre yeniden düzenlendi.
-
“2- Kapsama Girmeyen Borç Türleri” bölümündeki örnekler değiştirildi.
-
“3- Borçların Dönemi” bölümünde yer alan yapılandırılmış borçlara ilişkin üçüncü örnek yeniden düzenlendi.
Değerlendirme
SGK Genelgesi 2026/23 ile yapılan değişiklik, kamu ihalelerine katılımda isteklilerin kesinleşmiş sosyal güvenlik prim borçlarının değerlendirilmesinde dikkate alınan parasal sınırı 5.000 TL’den 50.000 TL’ye çıkarmıştır.
Bununla birlikte düzenleme, SGK prim borçlarının silinmesi veya ortadan kaldırılması anlamına gelmemektedir. Değişiklik, 4734 sayılı Kamu İhale Kanunu kapsamında ihaleye katılımda borcu yoktur belgesi düzenlenirken dikkate alınacak borç tutarına ilişkindir.
Uygulamada özellikle ihale ilan tarihi, alt işveren borçları, 4/a ve 4/c kapsamındaki borçların ayrı değerlendirilmesi, 4/b ve GSS borçlarının birlikte hesaplanması ve yapılandırılmış borçların durumu önem taşımaktadır.
SGK Genelgesi 2026/23’ün tam metni aşağıda yer almaktadır.
SGK GENELGESİ 2026/23'ÜN TAM METNİ
T.C.
SOSYAL GÜVENLİK KURUMU BAŞKANLIĞI
Sigorta Primleri Genel Müdürlüğü
Sayı: E-13986510-206.05.99-154137084
Tarih: 13.11.2026
Konu: 2020/5 sayılı Genelgede Değişiklik Yapılması
GENELGE
2026/23
Bilindiği üzere, 16 Ekim 2026 tarihli ve 33402 sayılı Resmî Gazete’de Kamu İhale Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğ yayımlanmıştır. Söz konusu Tebliğ’in 1 inci maddesi ile Kamu İhale Genel Tebliği’nin 4734 sayılı Kanun’un 10 uncu maddesinin dördüncü fıkrasının (c) bendi uygulamasında kesinleşmiş sosyal güvenlik prim borcunun belirlenmesinde esas alınacak hususları düzenleyen maddelerinden biri olan 17.3.2 nci maddesinde yer alan “5.000,00 TL’yi” ibareleri “50.000,00 TL’yi” şeklinde değiştirilmiştir.
Yapılan değişikliğin Tebliğin 4 üncü maddesiyle yayımı tarihinden 30 gün sonra yürürlüğe gireceği düzenlenmiştir.
Kamu İhale Genel Tebliği’nin 17.3.2 nci maddesinde yapılan düzenleme ile bu düzenleme dışında diğer hususlar açısından 02.03.2020 tarihli ve 2020/5 sayılı Genelge’de değişikliğe gidilmiş olup aşağıda açıklanmıştır.
02.03.2020 tarihli ve 2020/5 sayılı Genelge’nin;
1- “II. 4734 SAYILI KAMU İHALE KANUNUNA GÖRE VERİLECEK BORCU YOKTUR BELGELERİ” başlıklı kısmında yer alan “1- Kapsama Giren Borç Türleri ve Tutarı” bölümünün açıklama kısmında yer alan “5.000,00 TL’yi” ibareleri, “50.000,00 TL’yi” şeklinde değiştirilmiş, “a” bendinin (8) numaralı alt bendinden sonra gelmek üzere yeni bir paragraf eklenmiş, ilgili örnekler aşağıdaki şekilde değiştirilmiştir.
“a) 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştıran tüzel kişiliği haiz işveren olması halinde;
(…)
16 Ekim 2026 tarihli ve 33402 sayılı Resmî Gazete’de yayımlanan Kamu İhale Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğ ile kesinleşmiş sosyal güvenlik prim borcunun belirlenmesinde esas alınacak tutar “50.000,00 TL” olarak değiştirilmiş olup eklenen Geçici 24 üncü madde ile “Tebliğin yürürlüğe girdiği tarihten önce ilanı veya yazılı olarak duyurusu yapılmış olan ihaleler, ilanın veya duyurunun yapıldığı tarihte yürürlükte olan Tebliğ hükümlerine göre sonuçlandırılır.” şeklinde düzenleme yapılmıştır.
Bu düzenleme kapsamında kesinleşmiş sosyal güvenlik prim borcunun belirlenmesinde esas alınacak tutar;
-
15.11.2026 tarihi öncesinde ilanı veya yazılı olarak duyurusu yapılmış olan ihalelerde yapılacak borç sorgulamalarında “5.000,00 TL”,
-
15.11.2026 tarihi ve sonrasında ilanı veya yazılı olarak duyurusu yapılmış olan ihalelerde yapılacak borç sorgulamalarında ise “50.000,00 TL”,
olarak uygulanacaktır.
Örnek 1: Tüzel kişiliği haiz ve sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırması nedeni ile işveren olan (A) Ltd. Şti.’nin, 28/12/2026 tarihinde Ulucanlar Sosyal Güvenlik Merkezine müracaat ederek, 01/12/2026 tarihinde ilanı yapılan ihale ile ilgili olarak 23/12/2026 tarihi itibarıyla 4734 sayılı Kamu İhale Kanunu’nun 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve ünitece Türkiye genelinde yapılan sorgulama sonucunda bu işverenin, Bursa Sosyal Güvenlik İl Müdürlüğünde adına tescilli işyerinden dolayı, 30.000,00 TL prim aslı ile 5.000,00 TL gecikme cezası ve gecikme zammı olmak üzere toplam 35.000,00 TL muaccel hale gelmiş sosyal güvenlik prim borcu olduğunun tespit edildiğini varsayalım.
Bu durumda işverenin, Kurumumuza toplam 35.000,00 TL muaccel hale gelmiş sosyal güvenlik prim borcu olması ve bu tutarın 50.000,00 TL’yi aşmaması nedeniyle, ilgili Sosyal Güvenlik Merkezi tarafından söz konusu işverene 23/12/2026 tarihi itibarıyla borcunun bulunmadığına dair örneği Ek-1’de yer alan belge verilecektir.
Aynı işverenin Türkiye genelinde ihale tarihi itibarıyla muaccel hale gelmiş borç asıl ve fer’ilerinin toplamının 50.000,00 TL’yi aşmış olması varsayımında ise işverene 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca Türkiye genelinde ihale tarihi itibarıyla kesinleşmiş sosyal güvenlik prim borcu miktarını belirtir Ek-2’de yer alan belge verilecektir.
Örnek 2: Tüzel kişiliği haiz ve sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırması nedeni ile işveren olan (R) AŞ’nin, Denizli Sosyal Güvenlik İl Müdürlüğüne 24/12/2026 tarihinde müracaat ederek 20/11/2026 tarihinde ilanı yapılan ihale ile ilgili olarak 20/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve adı geçen Ünitemizce Türkiye genelinde yapılan sorgulama sonucunda, işverenin Denizli Sosyal Güvenlik İl Müdürlüğünde tescilli işyerinden dolayı muaccel hale gelmiş anapara ve fer’ileri toplamı 40.000,00 TL sigorta prim borcu, Gümüşhane Sosyal Güvenlik İl Müdürlüğünde tescilli iş yerindeki alt işvereninin ise muaccel hale gelmiş toplam 15.000,00 TL borcu olduğunun tespit edildiğini varsayalım.
Bu durumda, söz konusu isteklinin ihale tarihi itibarıyla Türkiye genelinde Kurumumuza olan borçlarının gerek işveren borçları gerekse işverenin alt işveren borçları açısından birlikte değerlendirilmesi gerekmektedir.
Buna göre, isteklinin alt işvereni dışındaki borç toplamının 40.000,00 TL, alt işvereninin ise toplam borcunun 15.000,00 TL olması göz önüne alındığında, işveren ve alt işvereni birlikte değerlendirilmesi sonucunda borcun 55.000,00 TL olması ve bu tutarın da 50.000,00 TL’yi aşması nedeniyle, kendisine borcu yoktur belgesi verilmeyecektir. İstekliye Türkiye genelinde 20/12/2026 tarihi itibarıyla kesinleşmiş sosyal güvenlik prim borcu miktarını belirtir Ek-2’de yer alan belge verilecektir.
Örnek 3: Tüzel kişiliği haiz ve sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırması nedeni ile işveren olan (C) Ltd. Şti.’nin, Balıkesir Sosyal Güvenlik İl Müdürlüğüne 20/12/2026 tarihinde müracaat ederek 24/11/2026 tarihinde ilanı yapılan ihale ile ilgili olarak 19/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve adı geçen Ünitemizce Türkiye genelinde yapılan sorgulama sonucunda da, işverenin anılan Müdürlükte tescilli işyerinden dolayı muaccel hale gelmiş anapara ve fer’ileri toplamı 27.500,00 TL, Adana Sosyal Güvenlik İl Müdürlüğünde tescilli işyerinden dolayı muaccel hale gelmiş anapara ve fer’ileri toplamı 20.000,00 TL olmak üzere, toplam muaccel hale gelmiş borç tutarının 47.500,00 TL olduğunun tespit edildiğini varsayalım.
Bu durumda, söz konusu isteklinin ihale tarihi itibarıyla Türkiye genelinde Kurumumuza olan borçlarının değerlendirilmesi sonucunda; işverenin borçları toplamının 47.500,00 TL olması ve bu tutarın da 50.000,00 TL’yi aşmaması nedeniyle, bu istekliye ihale tarihi itibarıyla Türkiye genelinde kesinleşmiş sosyal güvenlik prim borcu olmadığına dair örneği Ek-1’de yer alan borcu yoktur belgesi verilecektir.
Örnek 4: Tüzel kişiliği haiz ve sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırması nedeni ile işveren olan (D) Ltd. Şti.’nin, 20/12/2026 tarihinde Trabzon Sosyal Güvenlik İl Müdürlüğüne müracaat ederek, 24/11/2026 tarihinde ilanı yapılan ihale ile ilgili olarak 16/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve adı geçen Ünitemizce de Türkiye genelinde yapılan sorgulama sonucunda, işverenin anılan Müdürlükte adına tescilli işyerinden dolayı muaccel hale gelmiş borcunun olmadığı ancak alt işveren olduğu işyerinden dolayı Kayseri Sosyal Güvenlik İl Müdürlüğüne muaccel hale gelmiş toplam 87.500,00 TL borcu olduğunun tespit edildiğini varsayalım.
Bu durumda, söz konusu işverenin kendisine ait işyerinden dolayı borcu olmamasına karşın, alt işveren olduğu işyerlerinden dolayı Türkiye genelinde ihale tarihi itibarıyla muaccel hale gelmiş borç tutarının 87.500,00 TL olması ve bu tutarın da 50.000,00 TL’yi aşması nedeniyle, bu istekliye 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi verilmeyecektir.
Bu durumda, söz konusu istekliye Türkiye genelinde 16/12/2026 tarihi itibarıyla kesinleşmiş sosyal güvenlik prim borcu miktarını belirtir Ek-2’de yer alan belge verilecektir.
Örnek 5: Tüzel kişiliği haiz ve sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırması nedeni ile işveren olan (E) AŞ’nin, Kırşehir Sosyal Güvenlik İl Müdürlüğüne 25/12/2026 tarihinde müracaat ederek, 26/11/2026 tarihinde ilanı yapılan ihale ile ilgili olarak 23/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve adı geçen Ünitemizce de Türkiye genelinde yapılan sorgulama sonucunda, bu işverenin anılan Müdürlükte adına tescilli işyerinden dolayı muaccel hale gelmiş ana para ve fer’ileri toplamı 9.000,00 TL sigorta prim borcu ve Kırıkkale Sosyal Güvenlik İl Müdürlüğüne tescilli olan işyerinde ortaklıktan dolayı sorumluluğu kapsamındaki muaccel hale gelmiş borcun 60.000,00 TL olduğunu varsayalım.
Bu durumda, söz konusu işverenin Türkiye genelinde ihale tarihi itibarıyla muaccel hale gelmiş borç toplamının 69.000,00 TL olması ve bu tutarın da 50.000,00 TL’yi aşmış olması nedeniyle, istekli (E) AŞ’ye 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi verilmeyecektir. Bu durumda, söz konusu istekliye Türkiye genelinde 23/12/2026 tarihi itibarıyla kesinleşmiş sosyal güvenlik prim borcu miktarını belirtir Ek-2’de yer alan belge verilecektir.
b) 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi ile 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamında sigortalı çalıştıran tüzel kişiliği haiz işveren olması halinde;
5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı sayılanları çalıştırmalarından dolayı yukarıdaki (a) başlıklı bölümde sayılan borçlarından 50.000,00 TL’yi aşan tutarları ve 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamında sigortalı sayılanları çalıştırmalarından dolayı yasal ödeme süresi geçmiş prim, kesenek ve kurum karşılıkları ile bunların gecikme cezası, gecikme zammı ve diğer fer’ilerinin 50.000,00 TL’yi aşan tutarları kesinleşmiş sosyal güvenlik prim borcu olarak kabul edilecektir.
Hesaplamada işverenin 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi ile 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamında çalıştırdığı sigortalılardan kaynaklanan borçlar ayrı ayrı değerlendirilecek olup, 50.000,00 TL ve bu tutarın altında borç olması halinde işverene Ek-1’de yer alan borcu yoktur belgesi verilecektir.
Örnek 6: Kamu kurumu iken özelleştirilen ve Samsun’da faaliyette bulunan (X) AŞ’nin hem 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi hem de 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamında sigortalı çalıştırdığı ve ihale tarihi olarak belirttiği 27/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve Samsun Sosyal Güvenlik İl Müdürlüğünce Türkiye genelinde yapılan sorgulama sonucunda, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında çalıştırılan sigortalılardan dolayı muaccel hale gelmiş toplam 47.000,00 TL, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamında çalıştırılan sigortalılardan dolayı da muaccel hale gelmiş toplam 57.000,00 TL borcu olduğunun tespit edildiğini varsayalım.
Bu durumda, söz konusu isteklinin borçlarının 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi ve 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamındaki sigortalılar bakımından ayrı ayrı değerlendirilmesi neticesinde;
-
5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamındaki sigortalılardan doğan borçları toplamının 47.000,00 TL olması ve bu borcun 50.000,00 TL’yi aşmaması sebebiyle borcu yoktur belgesi verilebilecek ise de,
-
5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamındaki sigortalılarından kaynaklanan borçlarının toplamının 57.000,00 TL olması ve bu borcun da 50.000,00 TL’yi aşmış olması nedeniyle bu istekliye borcu yoktur belgesi verilmeyecektir.
Sonuç olarak, söz konusu istekliye Türkiye genelinde ihale tarihi itibarıyla kesinleşmiş sosyal güvenlik prim borcu miktarını belirtir Ek-2’de yer alan belge verilecektir.
Örnek 7: Trabzon ilinde bulunan (Y) Belediyesinin %60 hissesine sahip olduğu (J) AŞ işvereninin hem 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi hem de 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamında sigortalı çalıştırdığını ve 26/11/2026 tarihinde ilanı yapılan ihale ile ilgili olarak Kurumumuzdan 30/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini, Trabzon Sosyal Güvenlik İl Müdürlüğünce Türkiye genelinde yapılan borç sorgulaması sonucunda da, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamındaki sigortalılardan dolayı işverenin muaccel hale gelmiş toplam 30.000,00 TL, Balıkesir Sosyal Güvenlik İl Müdürlüğünde tescilli işyerindeki alt işvereninin ise muaccel hale gelmiş toplam 40.000,00 TL ve 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamında çalıştırılan sigortalılardan dolayı da muaccel hale gelmiş toplam 22.250,00 TL borcu olduğunun tespit edildiğini varsayalım.
Bu durumda; söz konusu isteklinin 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamındaki sigortalılardan kaynaklanan borçları ile 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamındaki sigortalılardan kaynaklanan borçlarının ayrı ayrı değerlendirilmesi neticesinde, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (c) bendi kapsamındaki sigortalılardan kaynaklanan prim borcunun ihale tarihi itibarıyla 50.000,00 TL’yi aşmamasına karşın, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamındaki sigortalılardan kaynaklanan 30.000,00 TL ve alt işverenin ise 40.000,00 TL olmak üzere toplamda 70.000,00 TL tutarında borç ihale tarihi itibarıyla 50.000,00 TL’yi aştığından, istekliye Türkiye genelinde kesinleşmiş sosyal güvenlik prim borcu miktarını belirtir Ek-2’de yer alan belge verilecektir.
c) 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştıran gerçek kişiliği haiz işveren ve 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı olması halinde;
5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında çalıştırılan sigortalılarından veya şirketin nev’ine göre sorumluluğu da dikkate alınarak üst düzey yöneticisi veya ortağı olduğu şirketin Kuruma yukarıda (a) başlıklı bölümde sayılan borçlarından 50.000,00 TL’yi aşan tutarları ile 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığından doğan prim borçları (Bu bölüm kapsamındaki ilgililer için sosyal güvenlik destek primi (SGDP) sorgulanmayacaktır. 6663 sayılı Kanun ile 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığı yönünden 29/2/2016 tarihinden itibaren kaldırılmıştır. 7143 sayılı Kanun’un 10’uncu maddesi 5’inci fıkrası ile var olan borçlar terkin edilmiştir.) ve 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası prim borçları ile bunların gecikme cezası, gecikme zammı ve fer’ilerinin 50.000,00 TL’yi aşan tutarları kesinleşmiş sosyal güvenlik prim borcu olarak kabul edilecektir.
Hesaplamada; işverenin, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalıları çalıştırması yönünden borçları veya şirketin nev’ine göre sorumluluğu da dikkate alınarak üst düzey yöneticilik ve ortaklıktan kaynaklı borçları ile 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığından doğan borçları ve 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası prim borçları ayrı ayrı değerlendirilecektir.
Söz konusu değerlendirmede, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığından doğan borçları ve 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası prim borçları birlikte ele alınacaktır.
Buna göre; işverenin 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalıları çalıştırması yönünden borçları veya şirketin nev’ine göre sorumluluğu da dikkate alınarak üst düzey yöneticilik ve ortaklıktan kaynaklı borçlarının 50.000,00 TL ve altında olmasının yanı sıra 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığından doğan borçları ve 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası prim borçlarının (birlikte) 50.000,00 TL ve altında olması durumunda, işverene Ek-1’de yer alan borcu yoktur belgesi verilecektir.
Örnek 8: Adana’da faaliyette bulunan gerçek kişi (F)’nin hem 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında çalıştırdığı sigortalılardan dolayı işverenlik sıfatının bulunduğunu hem de 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı olduğunu ve 26/11/2026 tarihinde ilanı yapılan ihale ile ilgili olarak bu isteklinin Kurumumuzdan 25/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini, Adana Sosyal Güvenlik İl Müdürlüğünce Türkiye genelinde yapılan sorgulama sonucunda da, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında çalıştırmış olduğu sigortalılar nedeniyle toplam 25.000,00 TL, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki kendi sigortalılığından ise toplam 45.000,00 TL borcu olduğunun tespit edildiğini varsayalım.
Bu durumda, söz konusu isteklinin borç tutarlarının işverenliği ve kendi sigortalılığı yönünden ayrı ayrı değerlendirilmesi sonucunda;
-
İşverenliğinden doğan borçlarının 25.000,00 TL olması ve bu tutarın 50.000,00 TL’yi aşmaması,
-
Kendi sigortalılığından doğan borçlarının 45.000,00 TL olması ve bu tutarın da 50.000,00 TL’yi aşmaması
nedeniyle, bu istekliye ihale tarihi itibarıyla Türkiye genelinde kesinleşmiş sosyal güvenlik prim borcunun olmadığını gösterir Ek-1’de yer alan belge verilecektir.
Örnek 9: Gaziantep’te faaliyette bulunan gerçek kişi (H)’nin hem 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında çalıştırdığı sigortalılardan dolayı işverenlik sıfatının bulunduğunu hem de kendisinin 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı olduğunu ve 19/11/2026 tarihinde ilanı yapılan ihale ile ilgili olarak bu isteklinin 26/12/2026 itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve Gaziantep Sosyal Güvenlik İl Müdürlüğünce Türkiye genelinde yapılan sorgulama sonucunda da 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında çalıştırdığı sigortalılardan kaynaklanan muaccel hale gelmiş toplam 36.000,00 TL, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki kendi sigortalılığından muaccel hale gelmiş toplam 10.000,00 TL ve 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamında genel sağlık sigortalılığından muaccel hale gelmiş toplam 39.100,00 TL borcu olduğunun tespit edildiğini varsayalım.
Bu durumda; söz konusu isteklinin borçlarının ayrı ayrı değerlendirilmesi neticesinde, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırması sebebiyle oluşan borcunun 50.000,00 TL’yi aşmaması ve yine 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki kendi sigortalılığından borcunun 10.000,00 TL, 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki borcunun 39.100,00 TL, (birlikte değerlendirilmesi neticesi) borç toplamının ise 49.100,00 TL olması ve bu tutarın da 50.000,00 TL’yi aşmaması nedeniyle istekliye Türkiye genelinde kesinleşmiş sosyal güvenlik prim borcunun olmadığını gösterir Ek-1’de yer alan belge verilecektir.
ç) 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalılığı olan gerçek kişi olması durumunda;
5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı sayılmasından veya sosyal güvenlik destek primi ödeme yükümlülüğünden doğan borçları ve 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası borçlarının gecikme cezası, gecikme zammı ve diğer fer’ilerinden 50.000,00 TL’yi aşan tutarları ile gerek üst düzey yöneticisi olduğu gerekse ortağı olduğu işveren şirketin Kuruma olan prim, (5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki ilgililer için SGDP sorgulanmayacaktır. 6663 sayılı Kanun ile 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığı yönünden 29/2/2016 tarihinden itibaren kaldırılmıştır. 7143 sayılı Kanun’un 10’uncu maddesi beşinci fıkrası ile var olan borçlar terkin edilmiştir.) işsizlik sigortası primi ile bunlara ait gecikme cezası, gecikme zamları ve diğer fer’ilerine ilişkin borçlarından şirketin nevi dikkate alınarak sorumlu olduğu tutarların 50.000,00 TL’yi aşan tutarları kesinleşmiş sosyal güvenlik prim borcu olarak kabul edilecektir.
Hesaplamada; isteklilerin 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığından doğan borçları ve 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası prim borçları ile üst düzey yöneticisi ve/veya ortağı olduğu işveren şirketin 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalıların çalıştırılması yönünden şirketin nevisi dikkate alınarak sorumlu olduğu borçları ayrı ayrı değerlendirilecektir.
Söz konusu değerlendirmede, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığından doğan borçları ve 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası prim borçları birlikte ele alınacaktır.
Buna göre; isteklinin üst düzey yöneticisi veya ortağı olduğu işveren şirketin 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalıların çalıştırılması yönünden şirketin nevisi dikkate alınarak sorumlu olduğu borçlarının 50.000,00 TL ve altında olmasının yanı sıra 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığından doğan borçları ve 5510 sayılı Kanun’un 60’ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası prim borçlarının (birlikte) 50.000,00 TL ve altında olması durumunda, istekliye Ek-1’de yer alan borcu yoktur belgesi verilecektir.
Bu durumdaki isteklilerin, Kurumumuza ihale tarihi itibarıyla Türkiye genelinde kesinleşmiş sosyal güvenlik prim borçlarının olup olmadığının tespitinde hem 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılığından doğan sigorta primi ve fer’ilerinden oluşan borçları hem de üst düzey yöneticisi ve/veya ortağı olduğu işveren şirketin nevisi dikkate alınarak sorumlu olduğu sigorta primi, sosyal güvenlik destek primi, işsizlik sigortası primi ile bunlara ait gecikme cezası, gecikme zammı ve diğer fer’ilerine ilişkin borçlarının olup olmadığı sorgulanacaktır.
Örnek 10: (D) gerçek kişisinin hem (S) AŞ’de yönetim kurulu üyesi ve ortaklık sıfatının bulunduğunu ve bu şirketin 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırdığını hem de bu şirkette yönetim kurulu üyesi ve ortak olması nedeniyle 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı olduğunu ve (D) gerçek kişisi olarak Kurumumuzdan ihale tarihi olarak belirttiği 24/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini, Kocaeli Sosyal Güvenlik İl Müdürlüğünce Türkiye genelinde yapılan sorgulama sonucunda da, (S) AŞ firmasının borçlarından kaynaklanan (D) gerçek kişisinin üst düzey yönetici olarak 22.850,00 TL’den sorumlu olduğu, ayrıca 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki kendi sigortalılığından ise 150.000,00 TL borcu olduğunu varsayalım.
Bu durumda, (D) gerçek kişisinin borçlarının şirket ortaklığı ve üst düzey yöneticiliği ile kendi sigortalılığı yönünden ayrı ayrı değerlendirilmesi neticesinde;
-
5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında çalıştırılan sigortalılardan kaynaklanan borçlardan dolayı üst düzey yönetici olarak sorumlu olduğu tutarın 22.850,00 TL olması ve bu borcun 50.000,00 TL’yi aşmamasına rağmen,
-
5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki kendi sigortalılığından doğan borçlarının 150.000,00 TL olması ve bu borcun da 50.000,00 TL’yi aşması
nedeniyle bu istekliye borcu yoktur belgesi verilmeyecektir. Bu durumda, söz konusu istekliye Türkiye genelinde ihale tarihi itibarıyla kesinleşmiş sosyal güvenlik prim borcu miktarını belirtir Ek-2’de yer alan belge verilecektir.
Örnek 11: (F) gerçek kişisinin hem (E) Ltd. Şti.’de sadece ortaklık sıfatının bulunduğunu (ortaklarca şirket müdürü olarak (Ç) kişisine yetki verilmiştir) hem de bu şirketin 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırdığını, (F)’nin, bu şirkette ortak olması nedeniyle 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı olduğunu ve Sivas Sosyal Güvenlik İl Müdürlüğünden ihale tarihi olarak belirttiği 31/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini, Türkiye genelinde yapılan sorgulama sonucunda da (E) Ltd. Şti.’nin borçlarından ortak olarak 31/12/2026 tarihi itibarıyla sorumluluk kapsamındaki tutarın 22.250,00 TL olduğunu, ayrıca 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında kendi sigortalılığından da 40.750,00 TL borcu olduğunu varsayalım.
Bu durumda, (F) gerçek kişisinin borçlarının, şirketin işverenliği ve şirket ortaklığından dolayı 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki kendi sigortalılığı yönünden ayrı ayrı değerlendirilmesi sonucunda;
-
5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında çalıştırılan sigortalılardan doğan borçlardan dolayı sorumlu olduğu tutarın 22.250,00 TL olması ve bu borcun 50.000,00 TL’yi aşmaması,
-
5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki kendi sigortalılığından kaynaklanan borçlarının 40.750,00 TL olması ve bu borcun da 50.000,00 TL’yi aşmaması
sebebiyle, istekliye 4734 sayılı Kanun’un 10’uncu maddesine göre Türkiye genelinde kesinleşmiş sosyal güvenlik prim borcunun olmadığını gösterir Ek-1’de yer alan belge verilecektir.
Örnek 12: Tüzel kişiliği haiz ve sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırması nedeni ile işveren olan (A) Ltd. Şti.’nin, 21/11/2026 tarihinde Adapazarı Sosyal Güvenlik Merkezine müracaat ederek, 10/11/2026 tarihinde ilanı yapılan ihale ile ilgili olarak 18/11/2026 tarihi itibarıyla 4734 sayılı Kamu İhale Kanunu’nun 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve ünitece Türkiye genelinde yapılan sorgulama sonucunda bu işverenin, Ankara Sosyal Güvenlik İl Müdürlüğünde adına tescilli işyerinden dolayı, 30.000,00 TL prim aslı ile 5.000,00 TL gecikme cezası ve gecikme zammı olmak üzere toplam 35.000,00 TL muaccel hale gelmiş sosyal güvenlik prim borcu olduğunun tespit edildiğini varsayalım.
Bu durumda işverenin, Kurumumuza toplam 35.000,00 TL muaccel hale gelmiş sosyal güvenlik prim borcu olması ve ihale ilanı yapılan tarihin 15/11/2026 tarihi öncesinde (10/11/2026) olması ve muaccel hale gelmiş borç tutarının 5.000,00 TL’yi aşması nedeniyle, Adapazarı Sosyal Güvenlik Merkezi tarafından söz konusu işverene 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca Türkiye genelinde ihale tarihi itibarıyla kesinleşmiş sosyal güvenlik prim borcu miktarını belirtir Ek-2’de yer alan belge verilecektir.”
2- “II. 4734 SAYILI KAMU İHALE KANUNUNA GÖRE VERİLECEK BORCU YOKTUR BELGELERİ” başlıklı kısmında yer alan “2- Kapsama Girmeyen Borç Türleri” bölümünde yer alan örnekler aşağıdaki şekilde değiştirilmiştir.
“Örnek 1: Tüzel kişiliği haiz ve sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırması nedeniyle işveren olan (YA) AŞ’nin, 20/12/2026 tarihinde Düzce Sosyal Güvenlik İl Müdürlüğüne müracaat ederek, ihale tarihi olarak belirttiği 20/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve adı geçen Ünitemizce de Türkiye genelinde yapılan sorgulama sonucunda, bu işverenin anılan Müdürlükte adına tescilli işyerinden dolayı muaccel hale gelmiş 2023 yılı Aralık ayı ve önceki aylara ilişkin toplam 255.500,00 TL borcunun olduğunu, bu borcunu çeşitli Kanunlar gereği yapılandırdığını ve taksit ödeme yükümlülüklerini düzenli olarak (herhangi bir aksatma/ihlal yapmadan) yerine getirdiğini ve başkaca da borcunun bulunmadığının tespit edildiğini varsayalım.
Bu durumda isteklinin, 255.500,00 TL borcu olmasına karşın borcunu, ilgili Kanun uyarınca yapılandırdığı ve yapılandırmaya ilişkin ödeme yükümlüklerini düzenli olarak yerine getirmiş olması nedeniyle söz konusu borcun kesinleşmiş sosyal güvenlik prim borcunun hesaplamasında dikkate alınmayacağından, kendisine 20/12/2026 ihale tarihi itibarıyla Türkiye genelinde kesinleşmiş sosyal güvenlik prim borcu olmadığına dair Ek-1’de yer alan borcu yoktur belgesi verilecektir.
Örnek 2: Tüzel kişiliği haiz ve sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştıran işveren (A) Ltd. Şti.’nin, 23/12/2026 tarihinde Sakarya Sosyal Güvenlik İl Müdürlüğüne müracaat ederek, ihale tarihi olarak belirttiği 20/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve adı geçen ünitemizce de Türkiye genelinde yapılan sorgulama sonucunda, bu işverenin anılan Müdürlükte adına tescilli işyerinden muaccel hale gelmiş 2023/4,5,7 ve 8’inci aylardan kaynaklanan toplam 170.500,00 TL borcunu çeşitli Kanunlar gereği yapılandırdığını ve yükümlülüklerini düzenli olarak yerine getirdiğini, ayrıca Kayseri Sosyal Güvenlik İl Müdürlüğünde kendisine ait işyerinden muaccel hale gelmiş 2026/8’inci ayından kaynaklanan toplamda 78.550,00 TL borcu olduğunun tespit edildiğini varsayalım.
Bu durumda isteklinin, borçları toplamının 249.050,00 TL olmasına karşın, borcunun 170.500,00 TL’sini ilgili Kanun uyarınca yapılandırması ve yapılandırmaya ilişkin ödeme yükümlülüklerini düzenli olarak yerine getirmiş olması nedeniyle yapılandırmaya konu olan 170.500,00 TL tutarındaki borcu kesinleşmiş sosyal güvenlik prim borcunun hesaplamasında dikkate alınmayacaktır.
Diğer taraftan, ihale tarihi itibarıyla Türkiye genelindeki 78.550,00 TL borcunun olması ve bu borcun da 50.000,00 TL’yi aşması nedeniyle 4734 sayılı Kanun’un 10’uncu maddesine göre Türkiye genelinde ihale tarihi itibarıyla kesinleşmiş sosyal güvenlik prim borcu miktarını belirtir Ek-2’de yer alan belge verilecektir.
Örnek 3: Tüzel kişiliği haiz ve sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında işveren olan (YA) Ltd. Şti.’nin İzmir Sosyal Güvenlik İl Müdürlüğüne müracaat ederek ihale tarihi olarak belirttiği 23/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini ve adı geçen ünitemizce Türkiye genelinde yapılan sorgulama sonucunda da işverenin anılan Müdürlükte tescilli işyerinden dolayı 2023/8,9,10 ve 11’inci aylardan kaynaklanan çeşitli Kanunlar uyarınca yapılandırılan ve ödeme yükümlükleri düzenli olarak yerine getirilmiş olan yapılandırmaya konu toplam 135.750,00 TL borcu olduğu, ayrıca Ordu Sosyal Güvenlik İl Müdürlüğündeki işyerinden dolayı 2024/7’nci ayından kaynaklanan muaccel hale gelmiş toplam 30.000,00 TL borcu olduğunun tespit edildiğini varsayalım.
Bu durumda, söz konusu isteklinin ihale tarihi itibarıyla Türkiye genelinde Kurumumuza olan borçlarının değerlendirilmesi sonucunda; borç tutarının 165.750,00 TL olmasına karşın, borcunun 135.750,00 TL’sini ilgili Kanun uyarınca yapılandırdığı, yapılandırmaya ilişkin ödeme yükümlüklerinin düzenli olarak yerine getirilmiş olması nedeniyle yapılandırmaya konu olan 135.750,00 TL tutarındaki borç, kesinleşmiş sosyal güvenlik prim borcunun hesaplamasında dikkate alınmayacaktır.
Diğer taraftan, ihale tarihi itibarıyla Türkiye genelindeki 30.000,00 TL tutarındaki borcun ise 50.000,00 TL’yi aşmaması nedeniyle, istekliye ihale tarihi itibarıyla Türkiye genelinde kesinleşmiş sosyal güvenlik prim borcu olmadığına dair Ek-1’de yer alan borcu yoktur belgesi verilecektir.
Örnek 4: Edirne’de faaliyette bulunan gerçek kişiliği haiz (F)’nin, hem 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştıran işveren hem de kendi sigortalılığından 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı olduğunu ve bu isteklinin Kurumumuzdan ihale tarihi olarak belirttiği 25/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca borcu yoktur belgesi talep ettiğini, Edirne Sosyal Güvenlik İl Müdürlüğünce Türkiye genelinde yapılan sorgulama sonucunda da 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında çalıştırdığı sigortalılardan dolayı muaccel hale gelmiş toplam 82.500,00 TL borcunun olduğu ve bu borcun ödenmesi hususunda 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun hükümlerine göre ödeme emri tebliğ edildiği, ancak (F) tarafından bu ödeme emrine karşı iptal davası açıldığı ve ihale tarihinden önce Edirne 1. İş Mahkemesince icra takibinin durdurulması kararının verildiği, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında kendi sigortalılığından ise muaccel hale gelmiş toplam 40.500,00 TL tutarında borcu olduğunun tespit edildiğini varsayalım.
Bu durumda, söz konusu isteklinin borç tutarlarının ayrı ayrı değerlendirilmesi sonucunda; 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştırmasından oluşan borç toplamının 82.500,00 TL olmasına ve bu tutarın 50.000,00 TL’yi aşmasına rağmen, 6183 sayılı Kanun hükümleri çerçevesinde cebren tahsili yolunda tesis edilen işlemlere karşı dava sürecinde veya sonucunda takip ve tahsili durduracak geçici veya nihai bir karar bulunduğundan söz konusu borçlar kesinleşmiş sosyal güvenlik prim borcunun hesaplamasında dikkate alınmayacak, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalılığından doğan borçları toplamının 40.500,00 TL olması ve bu borcun da 50.000,00 TL’yi aşmaması sebebiyle, istekliye, 4734 sayılı Kanun’un 10’uncu maddesi uyarınca 25/12/2026 tarihi itibarıyla Türkiye genelinde sosyal güvenlik prim borcu olmadığına dair Ek-1’de yer alan belge verilecektir.
Örnek 5: (E) gerçek kişisinin, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı çalıştıran herhangi bir şirketin üst düzey yöneticisi veya ortağı olmadığını, sadece 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı olduğunu ve Sakarya Sosyal Güvenlik İl Müdürlüğünden 23/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca Türkiye genelinde kesinleşmiş sosyal güvenlik prim borcunun bulunmadığına ilişkin belge talep ettiğini, anılan Ünitemizce de Türkiye genelinde yapılan sorgulama sonucunda, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalılığından doğan sadece 2023/6,7,8 ve 9’uncu aylardan kaynaklanan muaccel hale gelmiş toplam 80.850,00 TL tutarında borcu olduğunu ve söz konusu borcun çeşitli Kanunlar gereği yapılandırıldığını ve yükümlülüklerini düzenli olarak yerine getirdiğini varsayalım.
Bu durumda isteklinin, 5510 sayılı Kanun’un 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalılığından doğan borç toplamının 80.850,00 TL olmasına karşın, borcunu ilgili Kanun uyarınca yapılandırmış olması ve yükümlülüklerini düzenli olarak yerine getirmesi nedeniyle söz konusu borçlar, kesinleşmiş sosyal güvenlik prim borcunun hesaplamasında dikkate alınmayacağından, bu istekliye, 4734 sayılı Kanun’un 10’uncu maddesi uyarınca 23/12/2026 tarihi itibarıyla Türkiye genelinde sosyal güvenlik prim borcu olmadığına dair Ek-1’de yer alan borcu yoktur belgesi verilecektir.”
3- “II. 4734 SAYILI KAMU İHALE KANUNUNA GÖRE VERİLECEK BORCU YOKTUR BELGELERİ” başlıklı kısmında yer alan “3-Borçların Dönemi” bölümünde yer alan Örnek 3 aşağıdaki şekilde değiştirilmiştir.
“Örnek 3: (C) Anonim Şirketinin 432.000,00 TL tutarındaki sigorta prim borcunu çeşitli Kanunlar gereği yapılandırmak üzere 25/5/2023 tarihinde işyerinin bağlı bulunduğu Sosyal Güvenlik Merkezine müracaat ettiğini, 12.000,00 TL’lik taksitlerle 36 taksit ile ödemeyi tercih ettiğini, Eylül ve Ekim/2026 dönemlerine ait taksitleri ödemediğini, 26/12/2026 tarihinde Kuruma başvurarak 23/12/2026 tarihi itibarıyla 4734 sayılı Kanun’un 10’uncu maddesi hükmü uyarınca kesinleşmiş sosyal güvenlik prim borcunun bulunmadığına ilişkin belgenin verilmesini talep ettiğini varsayalım.
(C) Anonim Şirketinin ilgili Kanun’a istinaden yapılandırması bozulmamış olması ve 23/12/2026 tarihi itibarıyla ödeme vadesi geçmiş taksitlerinin belirlenen geç ödeme zammı ile birlikte hesaplanacak tutarının 50.000,00 TL’yi aşmaması nedeniyle, anılan işverene örneği Ek-1’de yer alan kesinleşmiş sosyal güvenlik prim borcu yoktur belgesi verilecektir.”
Bilgilerini ve gereğini rica ederim.
Yunus ELİTAŞ
Kurum Başkanı