Kamu İhale Genel Tebliğinde Değişiklik: Prim ve Vergi Borcu Sınırı 5.000 TL'den 50.000 TL'ye Çıkarıldı
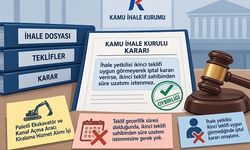
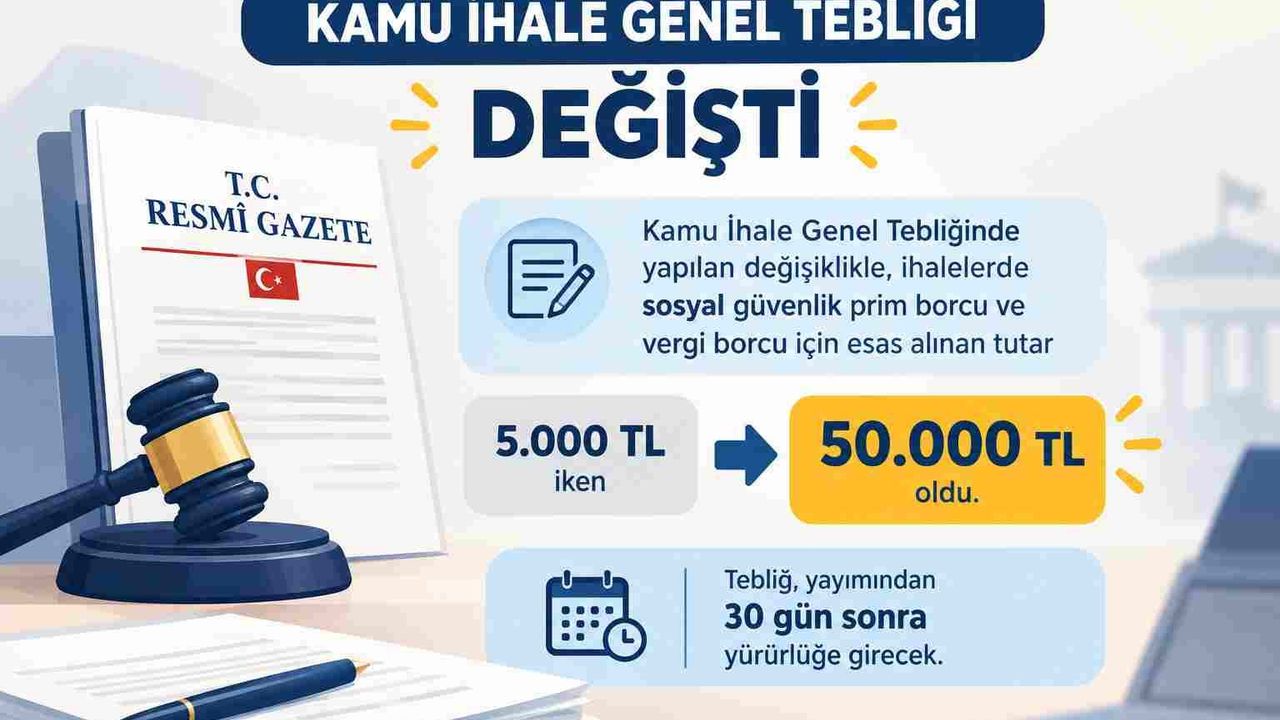
Kamu İhale Kurumu tarafından yayımlanan Tebliğ ile Kamu İhale Genel Tebliğinin 17.3.2 ve 17.4.1 inci maddelerindeki 5.000 TL tutarı 50.000 TL olarak değiştirildi. Tebliğ, yayımı tarihinden 30 gün sonra yürürlüğe girecek.
Kamu İhale Kurumunca yayımlanan "Kamu İhale Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğ" ile 22/8/2009 tarihli ve 27327 sayılı Resmî Gazete'de yayımlanan Kamu İhale Genel Tebliğinin, sosyal güvenlik prim borcu ve vergi borcuna ilişkin tutar sınırlarını düzenleyen iki maddesi değiştirildi.
Sosyal güvenlik prim borcuna ilişkin değişiklik (17.3.2)
Kamu İhale Genel Tebliğinin 17.3 üncü maddesi, 4734 sayılı Kanunun 10 uncu maddesinin son fıkrasının (c) bendi uygulamasında kesinleşmiş sosyal güvenlik prim borcunun belirlenmesine ilişkin esasları düzenliyor. Bu maddenin 17.3.2 numaralı alt maddesi ise isteklinin Türkiye genelindeki bazı borçlarının kesinleşmiş sosyal güvenlik prim borcu olarak değerlendirilmeyeceğini sayıyor.
Bu kapsamda sayılan borçlardan, fer'ileri dahil toplamı 5.000 TL'yi aşmayan prim, sosyal güvenlik destek primi, işsizlik sigortası primi, kesenek ve kurum karşılığı borçlarına ilişkin hükümler (2 ila 7 numaralı bentler) değişiklikle 50.000 TL olarak güncellendi. Böylece kesinleşmiş prim borcu sayılmayacak borç tutarı sınırı on katına çıkarıldı.
Vergi borcuna ilişkin değişiklik (17.4.1)
Kamu İhale Genel Tebliğinin 17.4 üncü maddesi, 4734 sayılı Kanunun 10 uncu maddesinin dördüncü fıkrasının (d) bendine ilişkin düzenlemeleri içeriyor. 17.4.1 numaralı alt madde, yıllık gelir, yıllık kurumlar, katma değer, özel tüketim, özel iletişim, motorlu taşıtlar, şans oyunları, damga, banka ve sigorta muameleleri vergileri, gelir ve kurumlar vergisine ilişkin tevkifatlar ve geçici vergiler ile bunlara ilişkin gecikme zammı ve faizleri bağlamında toplam 5.000 TL'yi aşan tutarlardaki borçların vergi borcu olarak kabul edileceğini hükme bağlıyordu. Değişiklikle bu tutar 50.000 TL olarak belirlendi.
Başlamış ihalelere ilişkin geçici madde
Tebliğe eklenen Geçici Madde 24 uyarınca, değişikliği yapan Tebliğin yürürlüğe girdiği tarihten önce ilanı veya yazılı olarak duyurusu yapılmış olan ihaleler, ilanın veya duyurunun yapıldığı tarihte yürürlükte olan Tebliğ hükümlerine göre sonuçlandırılacak.
Yürürlük ve yürütme
Tebliğ, yayımı tarihinden 30 gün sonra yürürlüğe girecek. Tebliğ hükümlerini Kamu İhale Kurumu Başkanı yürütecek.
TEBLİĞ
Kamu İhale Kurumundan:
KAMU İHALE GENEL TEBLİĞİNDE DEĞİŞİKLİK YAPILMASINA DAİR TEBLİĞ
MADDE 1- 22/8/2009 tarihli ve 27327 sayılı Resmî Gazete'de yayımlanan Kamu İhale Genel Tebliğinin 17.3.2 nci maddesinde yer alan "5.000 TL'yi" ibareleri "50.000 TL'yi" şeklinde değiştirilmiştir.
MADDE 2- Aynı Tebliğin 17.4.1 inci maddesinde yer alan "5.000 TL'yi" ibaresi "50.000 TL'yi" şeklinde değiştirilmiştir.
MADDE 3- Aynı Tebliğe aşağıdaki geçici madde eklenmiştir.
"Başlamış olan ihaleler
GEÇİCİ MADDE 24- (1) Bu maddeyi yürürlüğe koyan Tebliğin yürürlüğe girdiği tarihten önce ilanı veya yazılı olarak duyurusu yapılmış olan ihaleler, ilanın veya duyurunun yapıldığı tarihte yürürlükte olan Tebliğ hükümlerine göre sonuçlandırılır."
MADDE 4- Bu Tebliğ yayımı tarihinden 30 gün sonra yürürlüğe girer.
MADDE 5- Bu Tebliğ hükümlerini Kamu İhale Kurumu Başkanı yürütür.
Değiştirilen Maddelerin Değişiklik Öncesi Metni
(Kamu İhale Genel Tebliği, yürürlük tarihi 09.05.2026 tarihli güncel metin)
17.3.2. (Değişik: 18/05/2024-32550 R.G./8. md., yürürlük: 01/10/2024) Öte yandan isteklinin Türkiye genelindeki;
-
İlgili kanunlara göre tecil ve taksitlendirilerek ya da özel kanunlara göre yeniden yapılandırılarak ödeme planına bağlanan ve anılan kanunlar gereğince tecil ve taksitlendirmeye ya da yapılandırmaya ilişkin taksit ve/veya cari aya ilişkin ödeme yükümlülükleri yerine getirilmiş olması kaydıyla, tecil ve taksitlendirmeye ya da yeniden yapılandırmaya konu prim, sosyal güvenlik destek primi, işsizlik sigortası primi, kesenek, kurum karşılığı ile bunların fer'ileri,
-
(a) bendi kapsamına giren sigorta primi, sosyal güvenlik destek primi, işsizlik sigortası primi ile bunların fer'ileri toplamı 5.000 TL'yi aşmayan borçlar,
-
(b) bendi kapsamına giren ve 5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı sayılanlara ilişkin sigorta primi, sosyal güvenlik destek primi, işsizlik sigortası primi ile bunların fer'ileri toplamı 5.000 TL'yi aşmayan borçlar,
-
(b) bendi kapsamına giren ve 5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (c) bendi kapsamında sigortalı sayılanlara ilişkin prim, kesenek, kurum karşılığı ile bunların fer'ileri toplamı 5.000 TL'yi aşmayan borçlar,
-
(c) bendi kapsamına giren ve 5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (a) bendi kapsamında sigortalı sayılanlara ilişkin sigorta primi, sosyal güvenlik destek primi, işsizlik sigortası primi ile bunların fer'ileri toplamı 5.000 TL'yi aşmayan borçlar,
-
(c) bendi kapsamına giren ve 5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (b) bendi kapsamında sayılan sigortalılığından doğan prim borçları, sosyal güvenlik destek primi borçları ve 5510 sayılı Kanunun 60 ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası prim borçları ile bunların fer'ileri toplamı 5.000 TL'yi aşmayan borçlar,
-
(ç) bendi kapsamına giren ve 5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (b) bendi kapsamında sayılan sigortalılığından doğan prim borçları, sosyal güvenlik destek primi borçları ile 5510 sayılı Kanunun 60 ıncı maddesinin birinci fıkrasının (g) bendi kapsamındaki genel sağlık sigortası prim borçları ile bunların fer'ileri toplamı 5.000 TL'yi aşmayan borçlar,
-
Tasarrufa teşvik kesintisi ve katkı tutarları, konut edindirme yardımı, idari para cezaları borçları,
-
İlgili kanunlar uyarınca takip ve tahsil görevi verilmiş olan özel işlem vergisi, eğitime katkı payı ve damga vergisi ile bunlara bağlı gecikme zamları,
kesinleşmiş sosyal güvenlik prim borcu olarak değerlendirilmeyecektir.
İsteklinin;
a) İlgili mevzuatına göre tahakkuk eden prim borçlarının süresi içinde ödenmemesi halinde kesinleşmiş prim borcu olduğu,
b) Prim borcuna karşı dava açılması halinde, bu dava sürecinde veya sonucunda takip ve tahsili durduracak geçici veya nihai bir karar bulunmadığı durumlarda kesinleşmiş prim borcu olduğu,
c) Prim borcunun 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun hükümleri çerçevesinde cebren tahsili yolunda tesis edilen işlemlere karşı dava açılması halinde, bu dava sürecinde veya sonucunda takip ve tahsili durduracak geçici veya nihai bir karar bulunmadığı durumlarda kesinleşmiş sosyal güvenlik prim borcu olduğu,
d) Vadesi geçtiği halde ödenmemiş ancak ilgili kurum tarafından belli bir vadeye bağlanarak tecil edilmiş prim borçlarının, vadesindeki ödemeler aksatılmadığı sürece, kesinleşmiş prim borcu olmadığı,
kabul edilecektir.
17.4. 4734 sayılı Kanunun 10 uncu maddesinin dördüncü fıkrasının (d) bendine ilişkin olarak,
17.4.1. (Değişik: 06/02/2018-30324 R.G./1. md., yürürlük: 01/03/2018) Yıllık gelir, yıllık kurumlar, katma değer, özel tüketim, özel iletişim, motorlu taşıtlar, şans oyunları, damga, banka ve sigorta muameleleri vergileri, gelir ve kurumlar vergisine ilişkin tevkifatlar ve geçici vergiler ile (Mülga ibare: 16/03/2019-30716 R.G./8. md.) bu alacaklara ilişkin vergi ziyaı cezaları, gecikme zammı ve faizleri bağlamında toplam 5.000 TL'yi aşan tutarlardaki borçlar vergi borcu olarak kabul edilecektir.